
「金利が低いならローンの方がいい」は、何を言っているのか
車を現金一括で買おうとしたら「金利が低いならローンの方がいい」と言われた。その意味を、バランスシートと「期限の利益」で説明します。差を生むのは借りた後の現金の使い方で、運用益が確定していない点も合わせて整理します。
Q&Aサイトで、こんな質問を見かけました。
車を現金一括で買おうと思ったら、お金持ちの知人から「金利が低いんだから、ローンのほうが良いに決まってるよ」と言われました。どういう意味でしょうか。聞きそびれてしまいました。
答えを先に書きます。
「期限の利益」があるからです。
その知人は、投資をしていることが前提です。
自分のバランスシート(貸借対照表)に当てはめると、金利が低いうちは借り入れを増やし、手元の現金は運用に回した方が純資産が増える。
そう言っているのです。
バランスシートで見る
バランスシートは、あなたの資産と負債を書き出したものです。
人々が「財産」と呼んでいるものは、資産の側に載ります。
住宅ローンやキャッシングなどの借り入れは、負債の側に載ります。
そして、資産から負債を引いた残りが純資産です。
あなたが現金を500万円持っていて、500万円の車を買うとします。
貸方・借方で書くと分かりにくいので、ここでは並べて表示します。
現金一括で買うと、現金が車に置き換わります。
車の価値を500万円と考えれば、財産全体では増えも減りもしていません。
ローンで買うとどうなるか。
現金500万円は手元に残り、車500万円が資産に加わります。
同時に、オートローン500万円が負債に載ります。
どのパターンでも、純資産は500万円のまま変わりません。
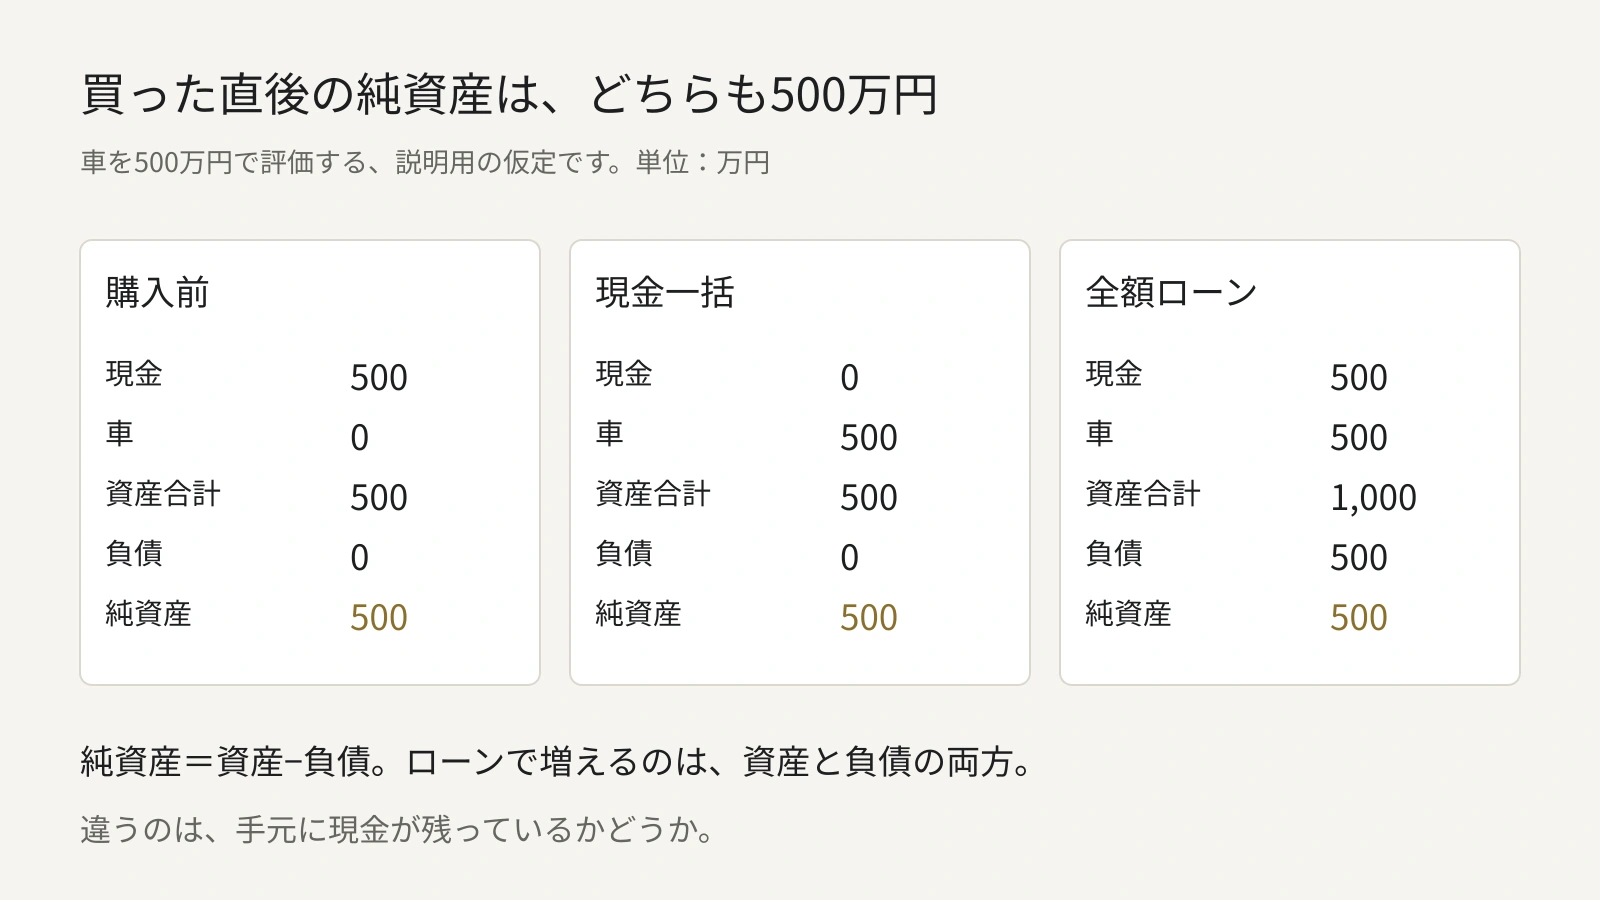
「よく分からない」のは、ここに差なんて無いように見えるからです。
一年後に差が出る
では、一年後を考えてみましょう。
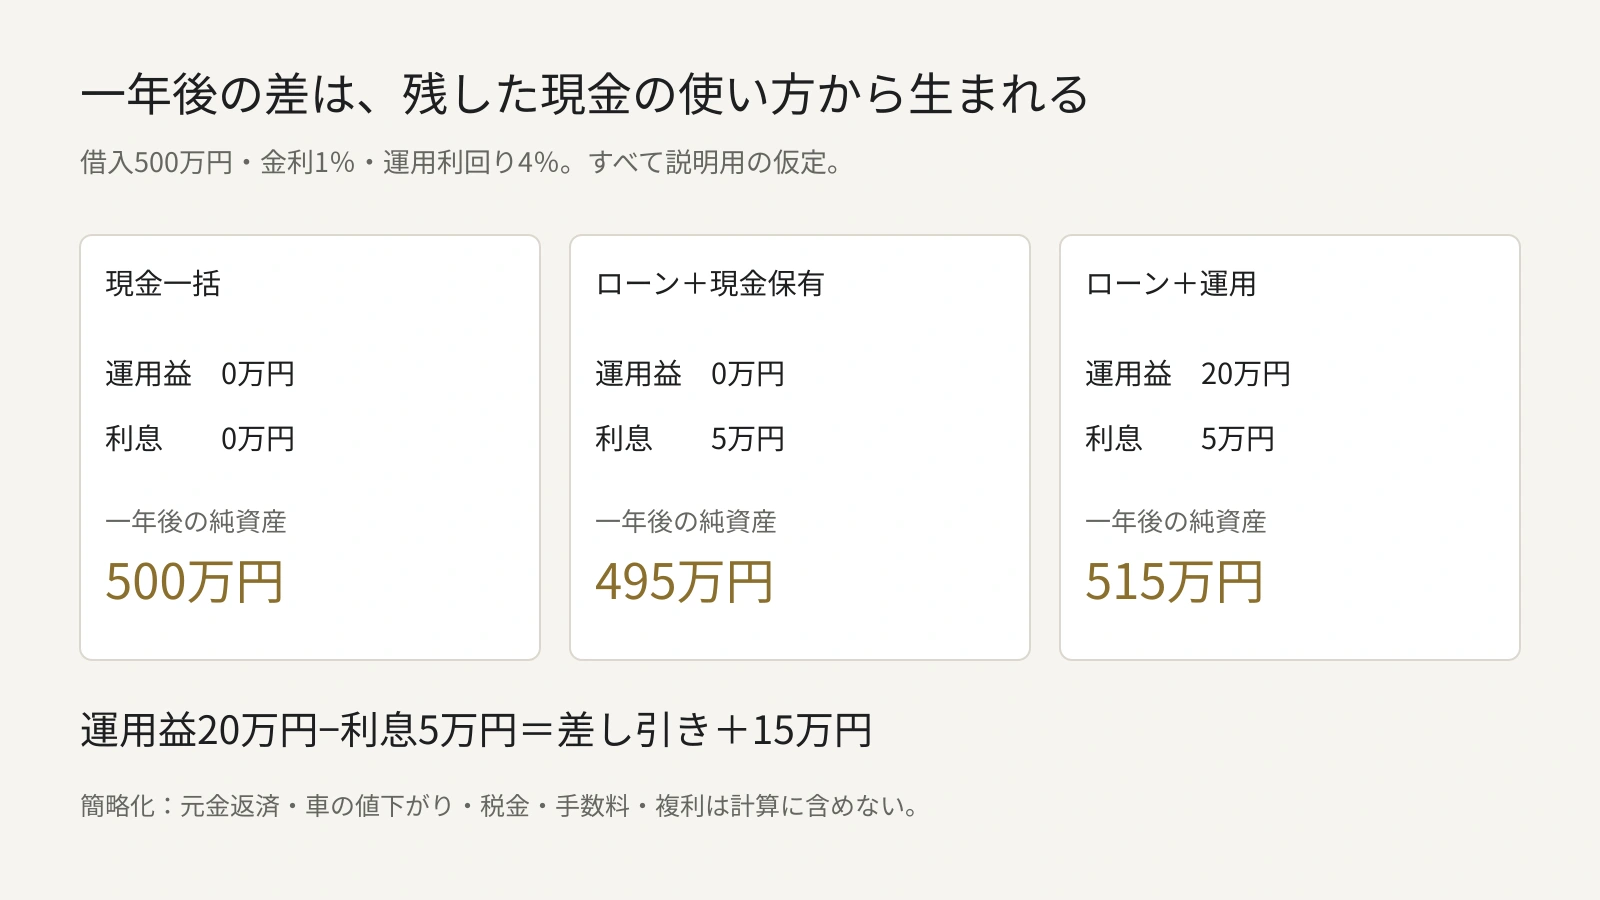
ローンには金利がかかります。仮に、オートローンの金利を1%とします。
話を簡単にするため、一年間は返済をしないものとして扱います。
車の価値も、手元の現金もそのままだとします。
すると、利息の5万円の分だけ純資産が減ります。
だったら現金で買って、金利を払わない方がいい。そう考える方も多いでしょう。
次に、手元に残した500万円を投資に回すと考えます。
運用利回りを平均4%とすると、一年間の運用益は20万円です。ここでも複利は考えません。
どうでしょうか。
20万円の運用益が5万円の利息を上回るので、ローンで買った方が全体では15万円、純資産が増えています。
購入した時点で比べてもピンと来ないのは、運用益が未来に生まれるものだからです。
支払いを未来に送る
車の代金500万円の支払いを、未来に「送る」。
そうすることで、手元の資金を運用に回せます。
借り入れによって、返済を期限まで待ってもらえること。
これを「期限の利益」と呼びます。民法は、期限は借りた側(債務者)の利益のために定めたものと推定しています。
この期限の利益を活かして資産を作った方がいいよ。
その知人は、そう言っているのです。
前提も書いておきます
この話には前提があります。二つ書いておきます。
一つ目。運用益には税金がかかります。
上場株式などの利益には、所得税と住民税、復興特別所得税を合わせて20.315%がかかります。20万円の利益なら、手取りは約16万円です。
それでも利息の5万円は上回ります。NISAの口座で運用するなら、運用益は非課税です。
二つ目。運用益は確定していません。
利息は毎年かかりますが、運用は損をする年もあります。
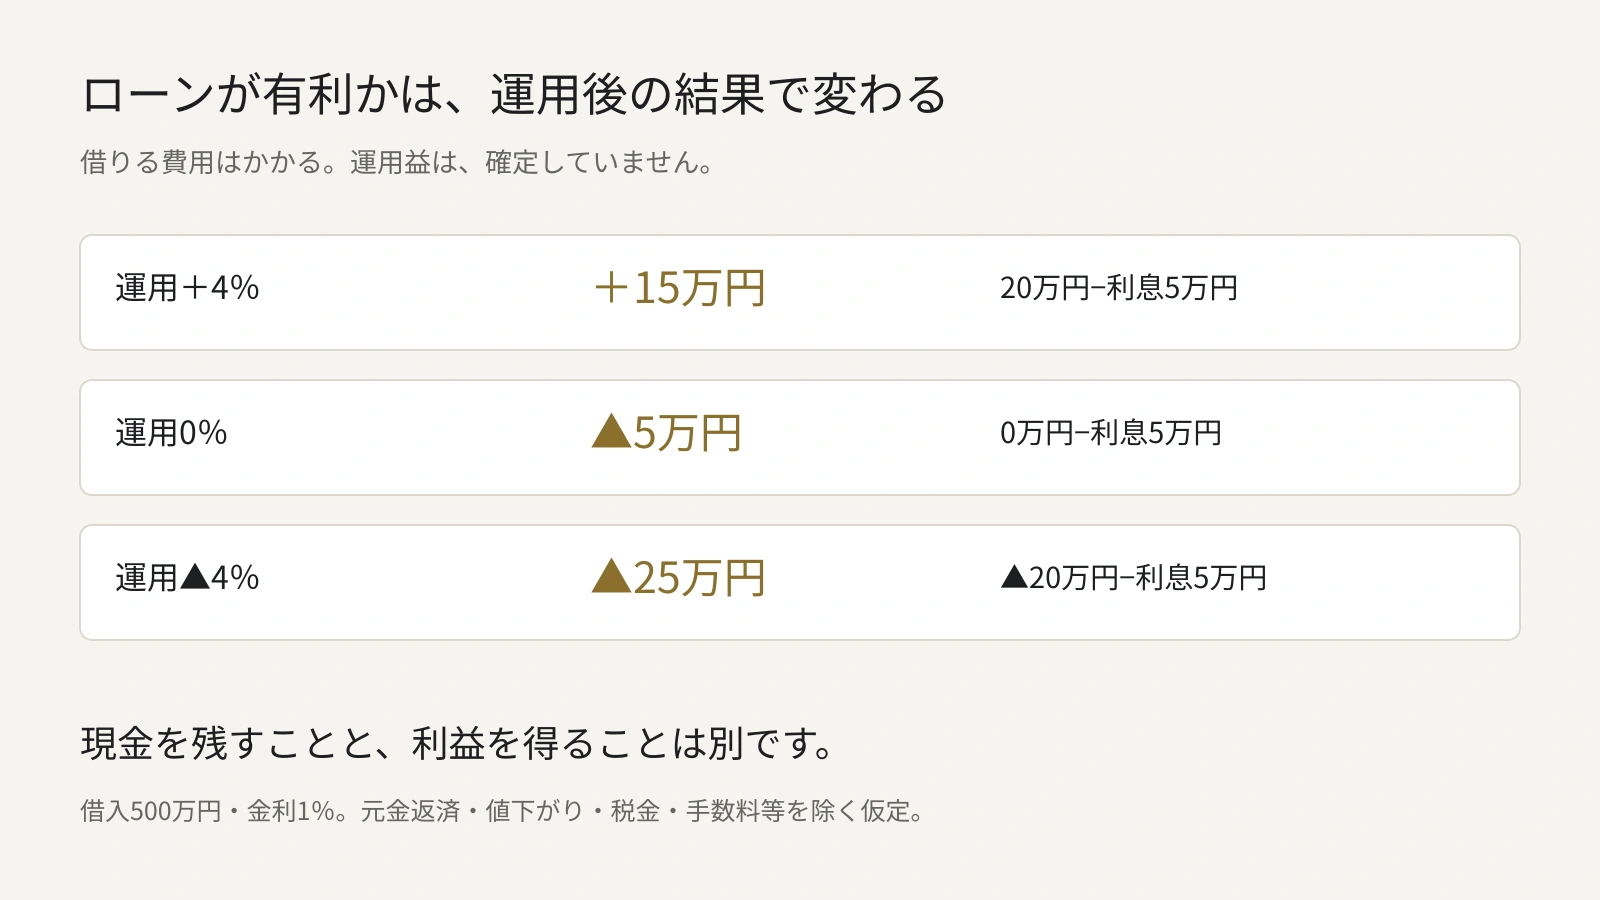
現金を残すことと、利益を得ることは別です。
ローンが得になるのは、借りたお金の金利を上回る利回りで、手元の現金を実際に運用したときだけです。
答え
投資をすることが前提なら、金利が低いうちは借り入れで車を買い、手元の現金はその金利以上の利回りで投資に回した方が、純資産が増えるからです。
金利と運用利回りは、ここでは説明のための仮定です。実際に比べるときは、ご自身のローンの金利と、ご自身が続けられる運用の利回りを当てはめてみてください。