
自分の財産を数字にする
自宅、保険、車、年金、ローンをどう個人BSへ書くか。現在価値と負債から純資産を出し、実際に動かせるお金まで整理します。
止まるのは、最初の一語です
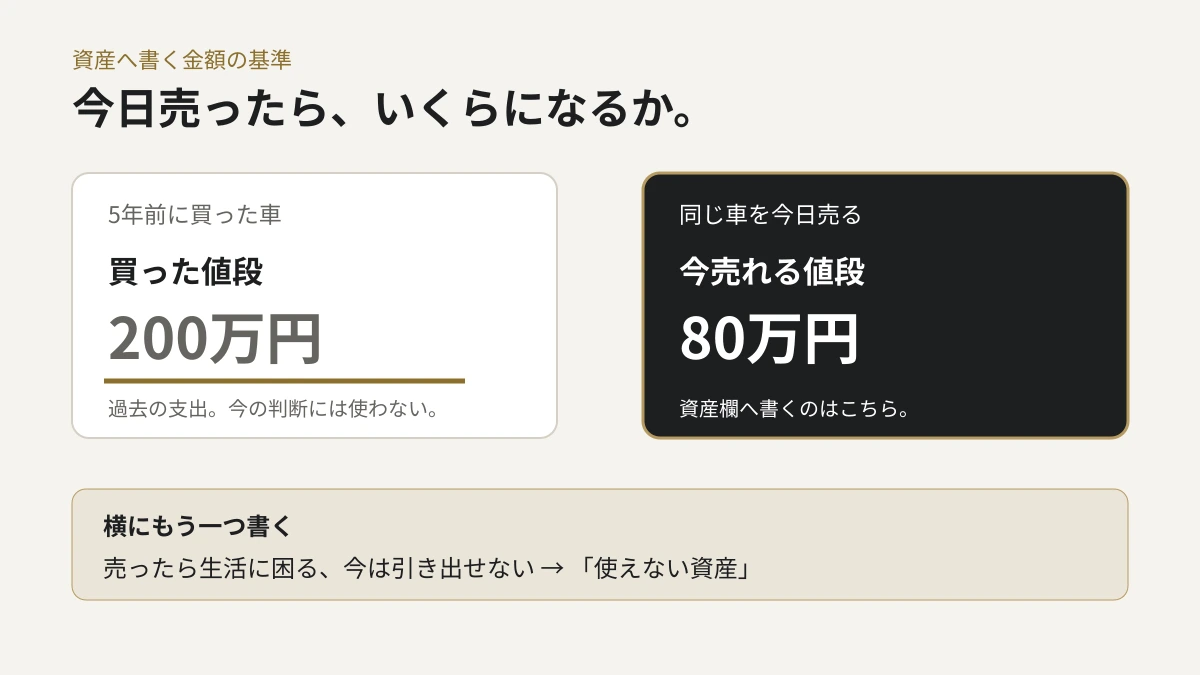
「資産」
この言葉で手が止まります。
持っているもの全部、と考えると書けなくなるからです。時計も、家具も、思い出の品も、全部持っているものです。
ここで使う資産は、そういう意味ではありません。
基準は一つだけです。
今日売ったら、いくらになるか。
買った値段ではありません。
5年前に200万円で買った車は、今80万円でしか売れないなら80万円です。200万円ではありません。
なぜ今の値段なのか。
判断に使えるのが、今の値段だけだからです。
金融機関があなたを見るときも同じです。過去にいくら払ったかには興味がありません。今いくらになるか、それだけを見ます。
この基準に切り替えると、書けるものと書けないものがはっきりします。
自宅は、資産と負債の両方に書きます
一番手が止まるのが、自宅です。
資産なのか負債なのか。よく議論になりますが、書き方としては迷う必要がありません。
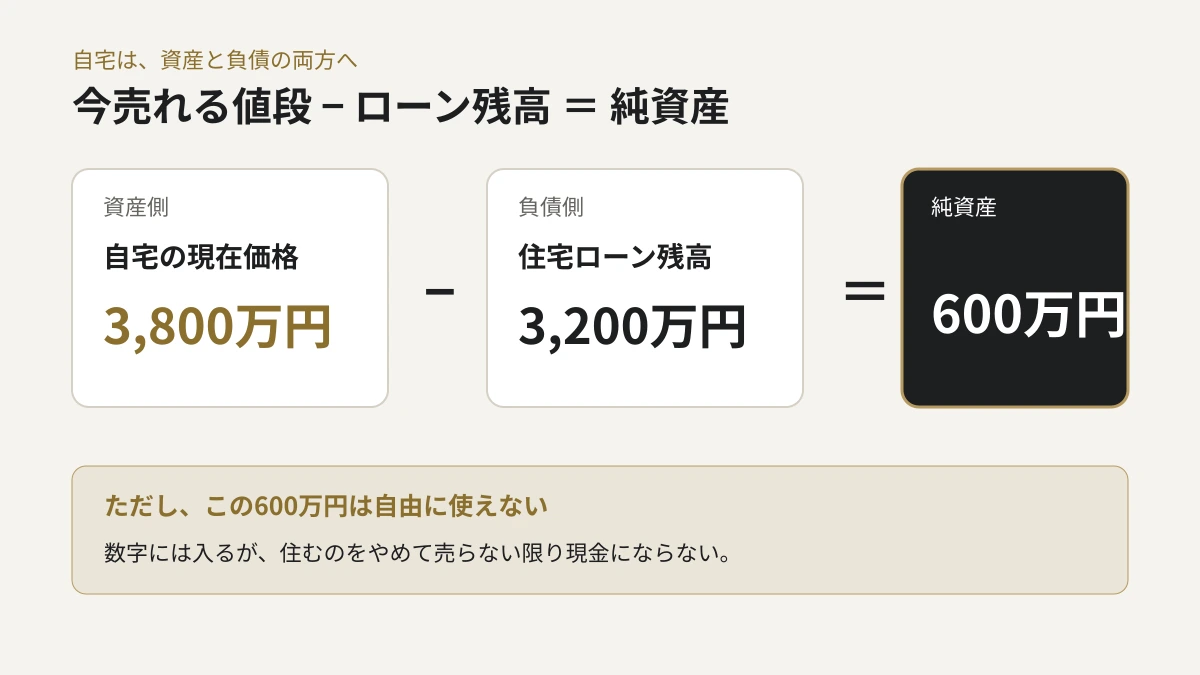
両方に書きます。
- 資産側に、今売れる値段
- 負債側に、住宅ローンの残高
※以下は説明用の架空事例です。
- 買った値段:4,500万円
- 今売れる値段:3,800万円
- 住宅ローン残高:3,200万円
純資産に入るのは、差額の600万円です。
「4,500万円の家を持っている」という感覚と、実際に入る600万円。
この差が、自分の状態を誤解している幅です。
今売れる値段は、正確でなくて構いません。同じマンションの別の部屋や、近所の似た条件の家がいくらで売りに出ているかを見れば、おおよそ分かります。一戸建てなら、土地の価格を調べるだけでも目安になります。
年に一度の見直しで十分なので、精度は追わなくていい。
ただし、横に一行だけ書き添えてください。
この600万円は、住むのをやめないと使えません。
数字としては純資産に入る。でも使える資産ではない。
ここを分けておかないと、あとで「純資産はあるのに動けない」という状態になります。
迷うものは、これで片付きます
順番にいきます。
生命保険・学資保険
解約返戻金がある種類なら入れます。書くのは「今解約したら戻る額」です。保険会社の通知や契約者向けのページに載っています。掛け捨てなら入りません。
車
売れる値段で入れます。ただし売ったら生活が回らないなら、使えない資産です。横にそう書いておきます。
確定拠出年金(iDeCo・企業型DC)
現在の評価額で入れます。ただし原則として一定の年齢になるまで引き出せません。これも使えない側です。
持株会・ストックオプション
持株会は評価額で。ストックオプションは権利行使の条件次第なので、分からなければ一旦外して備考に書いておけば十分です。
退職金
入れません。
ここは断定します。まだ受け取っていないお金は資産ではありません。将来の収入であって、今の財産ではない。
会社が示す見込み額があっても、それは資産の欄ではなく、後の計画で使う数字です。
将来入る予定のお金を資産に入れ始めると、純資産はいくらでも膨らみます。膨らんだ数字を前提に借入を決めて、その前提が崩れたとき、手元には何も残りません。
分からないものは、無理に埋めなくて構いません。空欄にして「不明」と書いておけば、それも情報になります。
負債は、自分より先に相手が見ています
資産は頑張って書くのに、負債が甘くなる方が多い。
書き出すのはこれです。
- 住宅ローン
- 自動車ローン
- 奨学金
- カードローン、キャッシング
- リボ払い、分割払いの残り
- 社内融資、家族からの借入
- 未払いの税金や社会保険料
このうち、奨学金を書かない方がかなりいます。
金利が低く、毎月の額も小さい。借金だという感覚が薄いのだと思います。
でも負債です。そして融資を申し込めば、金融機関は当然これを見ます。
自分が見ていないだけ、という状態が一番よくない。
相手が持っている情報を自分が持っていないことになるので、条件を提示されても、それが妥当なのか判断できません。
分割払いの残りも同じです。金額は小さくても、返済比率の計算には入ります。
年収と、純資産は別のものです
ここで一つ、数字を見ていただきます。
※以下は説明用の架空事例です。
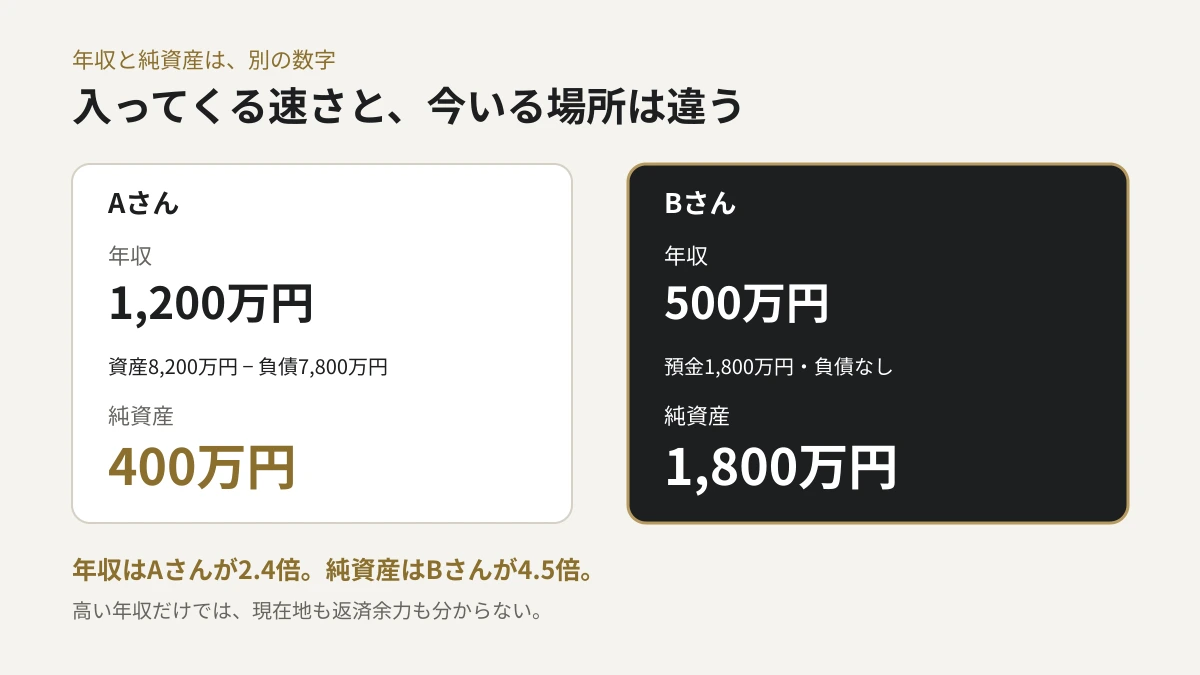
Aさん。年収1,200万円。
都心にマンションを持っています。今売れば8,000万円。住宅ローンの残債が7,500万円。車のローンが300万円残っていて、預金が200万円。
資産 8,200万円 − 負債 7,800万円 = 純資産400万円
Bさん。年収500万円。
賃貸住まい。預金が1,800万円。借金はありません。
純資産1,800万円
年収は、Aさんが2.4倍。
純資産は、Bさんが4.5倍です。
逆転しています。
しかも、毎月の支払いが違います。Aさんは住宅ローンと車のローンで月25万円前後。Bさんはゼロです。
ここから新しく借りるとき、どちらが余裕があるか。Aさんの年収は高いのですが、すでに返済に使っている部分が大きい。
年収は「入ってくる速さ」です。純資産は「今どこにいるか」です。
速く走っていることと、遠くまで来ていることは、同じではありません。
自分の現在地を知る、というのはこの話です。
数字が出たら、そこから三つ読む
資産を足して、負債を引く。出た数字が純資産です。
ただ、ここで終わりではありません。純資産の額だけでは、自分の状態は分かりません。
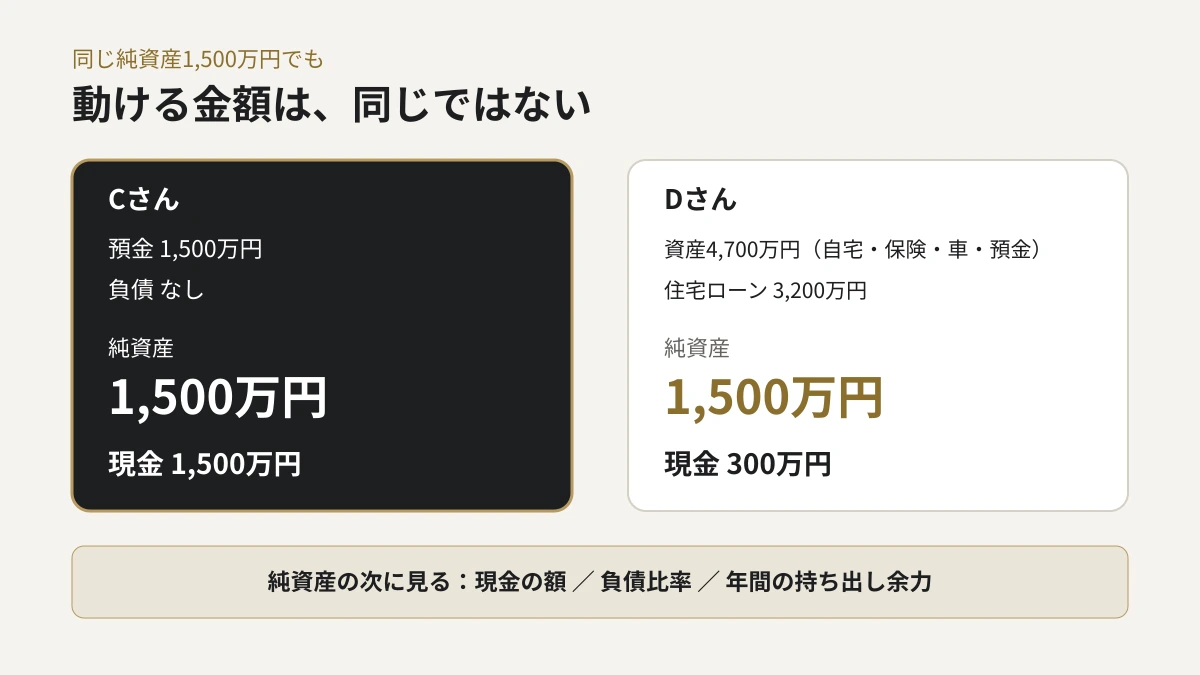
二人とも純資産が1,500万円の例で見ます。
※以下は説明用の架空事例です。
Cさん:預金1,500万円。負債なし。
Dさん:自宅3,800万円、保険の解約返戻金400万円、車200万円、預金300万円。負債は住宅ローン3,200万円。
同じ1,500万円です。
でも、動けるのはCさんだけです。
Dさんの純資産は自宅と保険と車の中に入っていて、預金は300万円しかありません。
だから純資産を出したら、続けて三つ見てください。
一つ目:純資産のうち、いくらが現金か
すぐ動かせるお金がどれだけあるか。全部が不動産や保険なら、数字の上では資産家でも、実際には何もできません。
二つ目:負債が資産の何割か
Dさんは4,700万円の資産に対して3,200万円の負債です。約68%。この比率が高いほど、資産価値が下がったときに純資産が消えるのが早くなります。
三つ目:収支が崩れたとき、年間いくらまで自分の財布から出せるか
毎月の収支の残りと、手元の現金の厚み。この二つから出ます。ここが、あとで物件を判断するときに一番効く数字になります。
少ないと、買えないのでしょうか
ここまで読んで、自分の数字が小さいと感じた方がいるかもしれません。
一度、反対側から考えてみます。
純資産が小さいと不動産投資ができないのか。
そうとも限りません。
純資産が小さい理由はいくつもあります。若くてまだ積み上げていない。住宅ローンを組んだばかり。事業に投じている。それぞれ意味が違います。
そして金融機関は、純資産だけを見るわけでもありません。収入の安定性も、勤務先も、過去の返済の履歴も見ます。
ですから「いくらあれば買えるか」という問いには、答えがありません。
代わりに、問いを直します。
今の自分に足りないのは、どれか。
すぐ動かせる現金が足りないのか。毎年積み増せる額が足りないのか。収支が崩れたときに耐える余力が足りないのか。
この三つは別のもので、埋め方も違います。
現金が足りないなら貯める。毎年の余りが足りないなら支出を直す。耐える余力が足りないなら、そもそも規模を小さくする。
どれが足りないかが分かれば、次にやることが決まります。
金額を見て落ち込むより、こちらのほうが先に進みます。
出た数字は、たいていどこかが気持ち悪い
やってみると、だいたい何かが引っかかります。
思っていたより少なかった。現金がほとんどなかった。純資産がマイナスだった。
それが今の状態です。
気持ち悪いと感じたなら、数字が読めたということです。読めなければ何も感じません。
一度作ってしまえば、次からは更新するだけです。値段が動くのは自宅と有価証券くらいなので、年に一度で足ります。
そして、この数字は他人に見せるものではありません。融資を申し込むときは金融機関の様式で作り直すことになりますし、今つくっているのは自分が判断するための一枚です。
体裁を整える必要はまったくありません。手書きのメモで構いません。
BENERUのnelBSを使う場合は、確定申告書や保険証券などの手元の資料から数字を拾って、この一枚を作る作業を短くできます。入力したデータはブラウザ内で処理され、BENERUのサーバーには送信・保存されません。
自分の財産を、自分で把握する。
投資は、この純資産をどう守り、どう増やしていくかを考える行為でもあります。
数字が出たら、次はそれを何に使うかです。
ところで、毎月の収入と支出はどう考えるのか。そう思いませんでしたか。
年間いくらまで自分の財布から出せるか。これは次回扱います。
資産があっても、毎月の収支に余裕がなければ動けません。