
お金が出ていくのは、決済日だけではありません
5,000万円の物件を購入する架空事例から、頭金、決済諸費用、後日届く不動産取得税を含めた必要現金と支払時期を整理します。
ごきげんよう。
決済が無事に終わって、鍵を受け取る。
ここでひとつ区切りがついた気になります。実際、大きな支払いは終わっています。
ただ、終わっていないものがあります。
※以下は説明用の架空事例です。
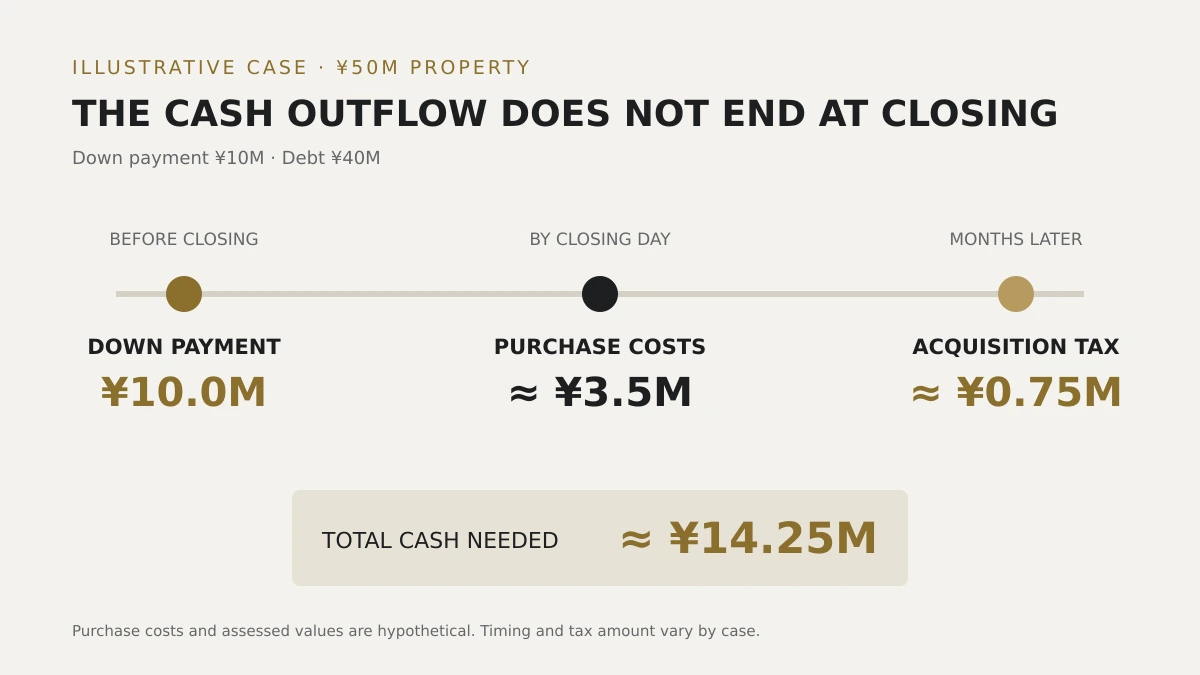
5,000万円の物件を、頭金1,000万円・借入4,000万円で購入するとします。
自己資金は1,000万円。こう考えている方は少なくありません。
決済日までに出ていくものを、順に数えます。
- 仲介手数料:約172万円
- 登記にかかる費用(登録免許税と司法書士報酬):約60万円
- 印紙税:数万円
- ローンの事務手数料:約88万円
- 火災保険:約20万円
- 固定資産税の精算金:約10万円
しめて、約350万円。
頭金1,000万円と合わせて、1,350万円が決済日までに必要です。
ここまでは、資料に「諸費用約7%」と書いてあるやつです。事前に分かります。
半年くらいして、もう一通来ます
決済が終わって、賃料が入り始めて、生活が落ち着いた頃。
都道府県から封筒が届きます。
不動産取得税です。
これは固定資産税評価額にかかる税金で、本来の税率は4%。ただし、2027年3月31日までに取得した土地と住宅については3%に軽減されています。宅地はさらに、評価額の半分を課税の基礎にできます。
評価額は売買価格そのものではなく、通常はそれより低くなります。他にも建物の控除がありますが、床面積や用途の条件が付くものがあり、賃貸用だと使えないものもあります。
仮に、評価額が土地1,400万円・建物1,800万円だったとします。
- 土地:1,400万 × 1/2 × 3% = 21万円
- 建物:1,800万 × 3% = 54万円
合計で約75万円。
購入から半年から一年程度経って、この額を一回で請求されます。
つまり、最初に必要だった現金は、
1,000万 + 350万 + 75万 = 約1,425万円
「自己資金1,000万円で買える」と思っていた場合、四割以上多くなります。
先に全部分かるのでは、と思われたかもしれません
そのとおりです。概算は出せます。
ただ、不動産取得税だけは、正確な額が事前に出ません。
課税の基礎になるのは売買価格ではなく、行政が決める評価額だからです。そしてその評価額が確定して通知が作られるまでに、時間がかかる。
だから半年から一年かかります。忘れた頃に来るのは、意地悪さではなく事務の都合です。
そして、この税金は取得時の一回きりです。毎年来る固定資産税とは別ものです。
一回きりだからこそ、年間の収支表には載せにくい。買った年だけに出てくるので、標準的なシミュレーションからは漏れやすい。
自己資金には、三つの層があります
整理すると、こうなります。
一つ目は頭金。物件価格のうち、借りない部分です。
二つ目は決済日までの諸費用。事前に数えられます。
三つ目は、決済後に来るもの。額も時期も、後から決まります。
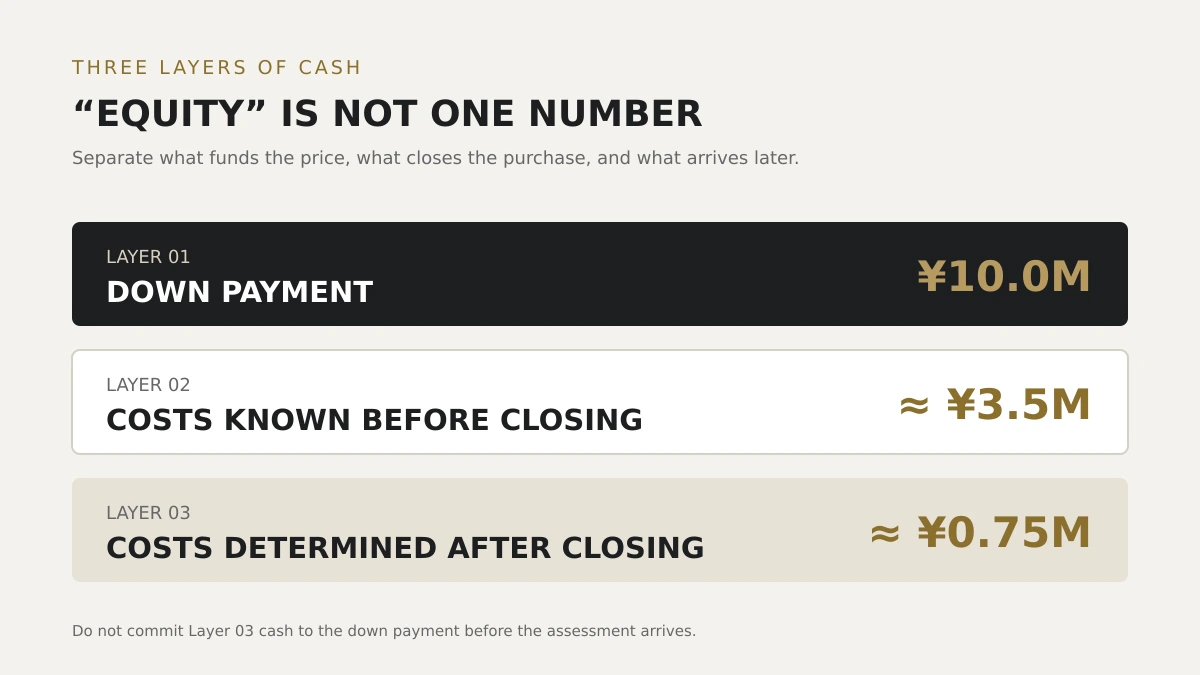
三つ目の分を残さずに頭金へ回すと、通知が届いたときに手元が薄い。賃料は入っていますが、半年ではそれほど積み上がっていません。
買えるかどうかを考えるとき、決済日で区切らない。それだけで、計画の精度が変わります。
知らない店で飲むとき、その場の会計はレジで済みます。
ここで終わったつもりで店を出て、後は帰って寝るだけ。
ところが翌朝になって、もう一つの請求が来ます。
 図を拡大するこちらは体のほうからです。
払ったつもりになっていただけで、勘定は二つあったらしい。
二つ目の額は、注文しているあいだは見えません。