
錢流出去,不只在交割日
從購買5,000萬日圓物件的虛構案例,整理包含頭期款、交割相關費用、日後寄來的不動產取得稅在內所需的現金與支付時間。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
交割(付清尾款)順利結束,拿到鑰匙。
到這裡會覺得告一段落了。實際上,大筆的支付確實已經結束。
只是,有還沒結束的東西。
※以下為說明用的虛構案例。
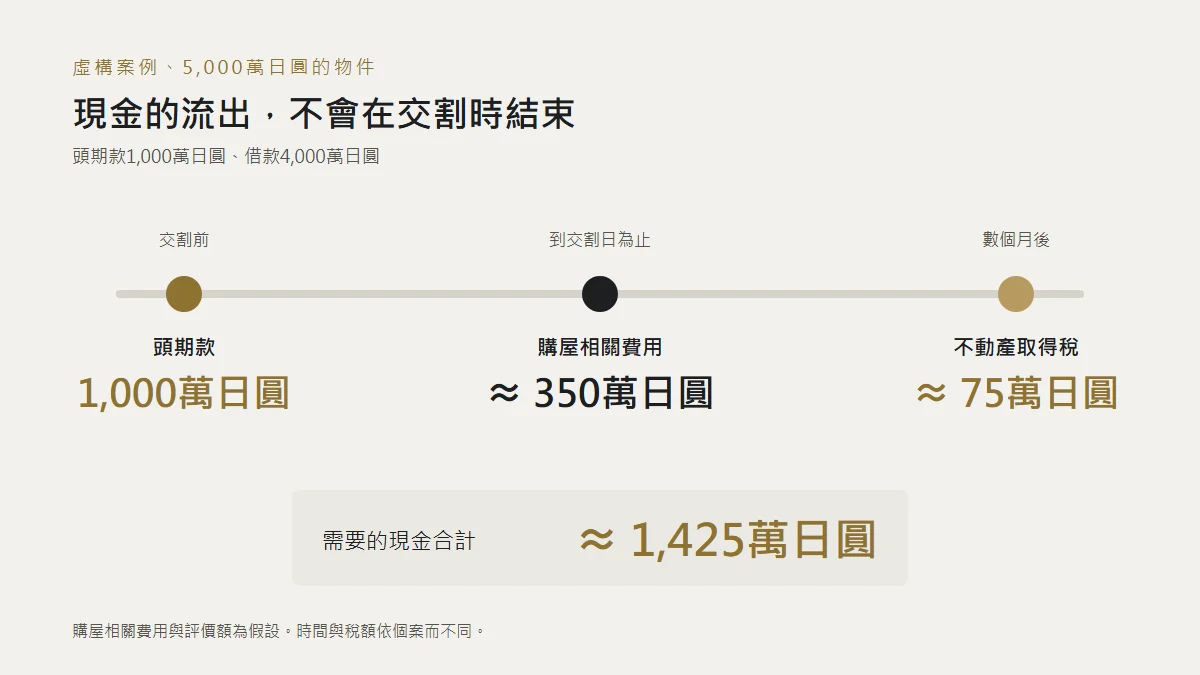
假設以頭期款1,000萬日圓、借款4,000萬日圓,購買一個5,000萬日圓的物件。
自有資金是1,000萬日圓。這樣想的人並不少。
把到交割日為止流出去的東西,依序數一數。
- 仲介服務費:約172萬日圓
- 登記相關費用(登錄許可稅與司法書士(代書)報酬):約60萬日圓
- 印花稅:數萬日圓
- 貸款的手續費:約88萬日圓
- 火災保險:約20萬日圓
- 固定資產稅的結算金:約10萬日圓
合計約350萬日圓。
加上頭期款1,000萬日圓,到交割日為止需要1,350萬日圓。
到這裡為止,就是資料上寫著「購屋相關費用約7%」的那部分。事前就能知道。
大約半年後,還會再來一封
交割結束,租金開始進帳,生活安定下來的時候。
都道府縣寄來一個信封。
是不動產取得稅。
這是對固定資產稅評價額課徵的稅,原本的稅率是4%。不過,2027年3月31日以前取得的土地與住宅,減輕為3%。宅地還可以再以評價額的一半作為課稅基礎。
評價額不是買賣價格本身,通常會比它低。另外還有建物的扣除,但有些附有樓地板面積或用途的條件,有些出租用的情況無法使用。
假設評價額是土地1,400萬日圓、建物1,800萬日圓。
- 土地:1,400萬 × 1/2 × 3% = 21萬日圓
- 建物:1,800萬 × 3% = 54萬日圓
合計約75萬日圓。
在購買後經過半年到1年左右,會一次被請求這筆金額。
也就是說,一開始需要的現金是,
1,000萬 + 350萬 + 75萬 = 約1,425萬日圓
如果原本以為「用自有資金1,000萬日圓就能買」,就多了4成以上。
你也許會想,不是事先全都能知道嗎
沒錯。概算是算得出來的。
只是,唯有不動產取得稅,事前算不出正確的金額。
因為課稅的基礎不是買賣價格,而是由行政機關決定的評價額。而到那個評價額確定、做好通知為止,需要時間。
所以要花半年到1年。在快忘記的時候才來,不是刁難,而是事務上的安排。
而且,這個稅只在取得時課一次。和每年都來的固定資產稅是不同的東西。
正因為只有一次,很難放進年度收支表。因為只在買的那一年出現,很容易從標準的試算中漏掉。
自有資金,有3個層次
整理起來是這樣的。
第1層是頭期款。物件價格中不借款的部分。
第2層是到交割日為止的購屋相關費用。事前就能數得出來。
第3層,是交割後才來的東西。金額和時間,都是之後才決定。
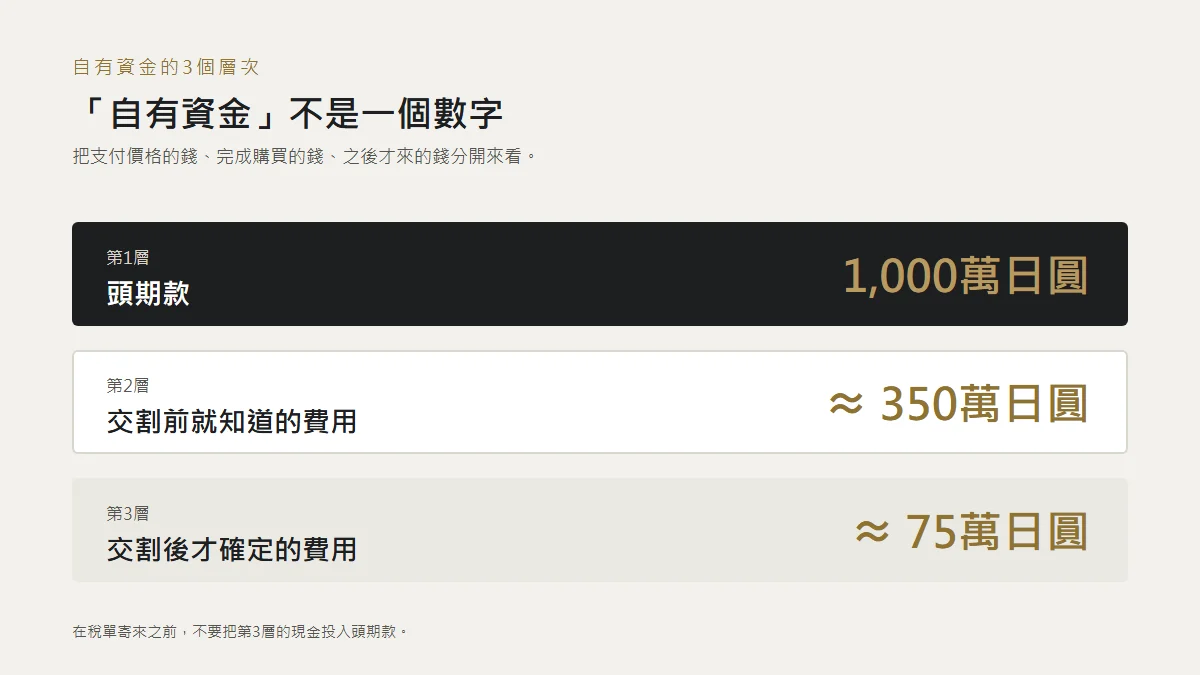
如果沒留下第3層的部分就全部拿去付頭期款,通知寄來時手邊就會很薄。租金雖然有進帳,但半年並不會累積那麼多。
思考買不買得起時,不要在交割日劃下句點。光是這樣,計畫的精確度就會改變。
在不熟的店喝酒時,當場的帳在收銀台就結清了。
以為到這裡就結束了,走出店門,接下來只要回家睡覺。
然而到了隔天早上,又來了另一張帳單。
 図を拡大する這一張是從身體那裡來的。
只是自以為付完了,帳單似乎有兩張。
第2張的金額,在點餐的時候是看不見的。