
繰り上げ返済は、だいたい正しい
繰り上げ返済は借入金利と同等の確実な効果を持ちます。ただし、返した現金は必要なときに使えません。判断の軸を手元資金から考えます。
ごきげんよう。
繰り上げ返済はしたほうがいい、とよく言われます。
これはほぼ正しいと思います。最初に認めておきます。
しかも、思っているより強い。
※以下は説明用の架空事例です。
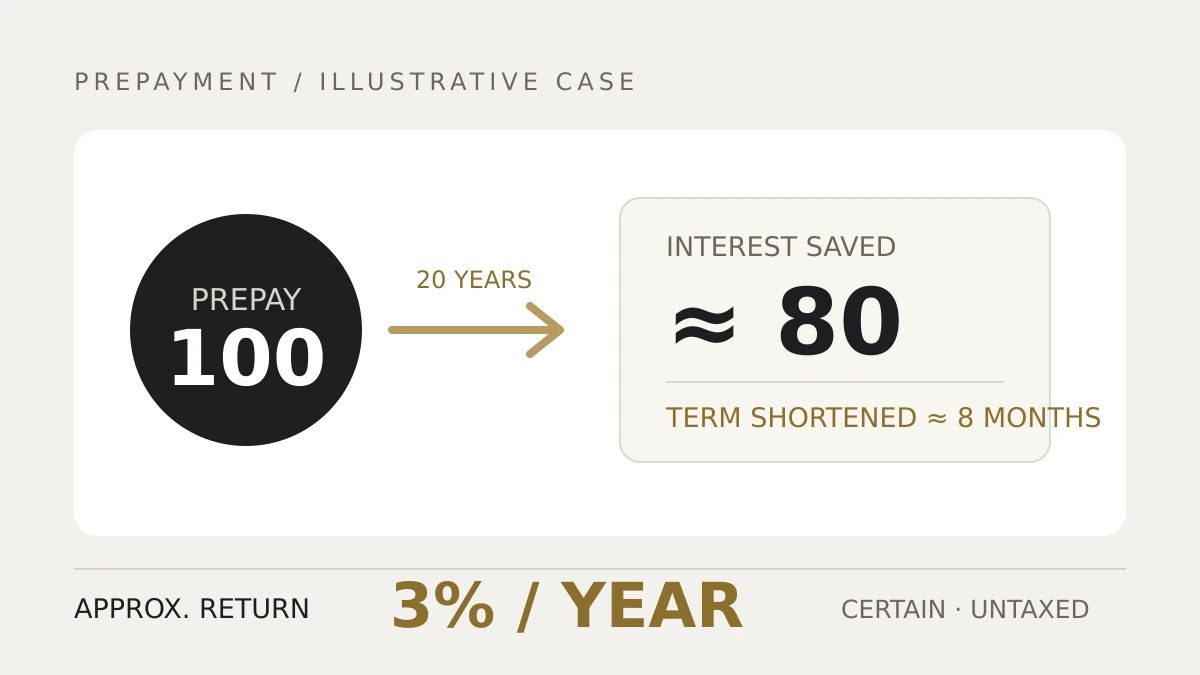
残債4,000万円、金利3%、残り20年。月々の返済はおよそ22万2千円です。
ここで100万円を繰り上げ返済して、月々の返済額はそのまま、完済を早めるやり方を選んだとします。
完済はおよそ8か月早まります。
8か月分の返済額は、約180万円。そのうち100万円は自分で出していますから、浮いたのは差額の約80万円。
100万円が20年で180万円になったと考えると、年率でおよそ3%。
お気づきでしょうか。借入金利と同じです。
偶然ではありません。繰り上げ返済とは、払わなくて済む金利を手に入れることなので、利回りは金利に一致します。
しかもこの3%には、税金がかかりません。運用で得た利益なら課税されますが、払わずに済んだ支出に税金はかかりません。
そして、確実です。相場がどう動こうと、この80万円は変わりません。
確実で、非課税で、金利と同じ利回り。こんな商品はそうありません。
だから、繰り上げ返済は正しい。ここは細かく言い立てるところではないと思います。
それでも、全額を入れない理由
正しいのに、実務で「全部入れましょう」にならないのはなぜか。
金利の話とは別のものを渡しているからです。
繰り上げ返済をすると、そのお金は戸籍が変わります。通帳にあった100万円が、負債の減少に変わる。資産の合計は同じですが、使えなくなっています。
そして、一度返したお金は戻ってきません。
空室が重なったとき。給湯器とエアコンが同じ年に壊れたとき。入居付けのために原状回復を厚くやると決めたとき。
そのとき必要なのは、減った残債ではなく現金です。
「それならまた借りればよい」という話になりますが、その時点で借りられるかは別の問題です。審査は、過去に返した実績ではなく、その時の状況で決まります。
ローンに団体信用生命保険が付いている場合は、もう一つ。あの保障額は残債に連動します。残債を減らせば、保障もその分小さくなります。
それから、利息は経費です。減らせば経費が減って、課税される所得は増えます。繰り上げの効果は、その分だけ削られます。
どれも、繰り上げ返済をやめる理由にはなりません。ただ、金利分を浮かせる代わりに何を渡しているのかは、知っていたほうがよいと思います。
決め手は金利ではなく、手元の厚みです
こう考えると、判断の順番が少し変わります。
最初に見るのは金利ではありません。その100万円を渡しても、あと何年持ちこたえられるか。
生活防衛の資金と、物件の修繕に備える分を先に置いて、その上で余った分が繰り上げの原資になります。
手元が厚い人にとっては、繰り上げ返済は確実で非課税な運用先です。手元が薄い人にとっては、一番困るときに使えない場所へ現金を移すことになります。
同じ行動ですが、意味が逆になります。
そして、次の物件を考えているなら、また別の計算が入ります。100万円を繰り上げに使えば、確実に80万円。頭金に使えば、それ以上になる可能性も、下回る可能性もあります。
確実な80万円と、不確実な何か。どちらを取るかは、最初に決めた目的に戻って考えることになります。
この時期、街路樹が一斉に切られます。
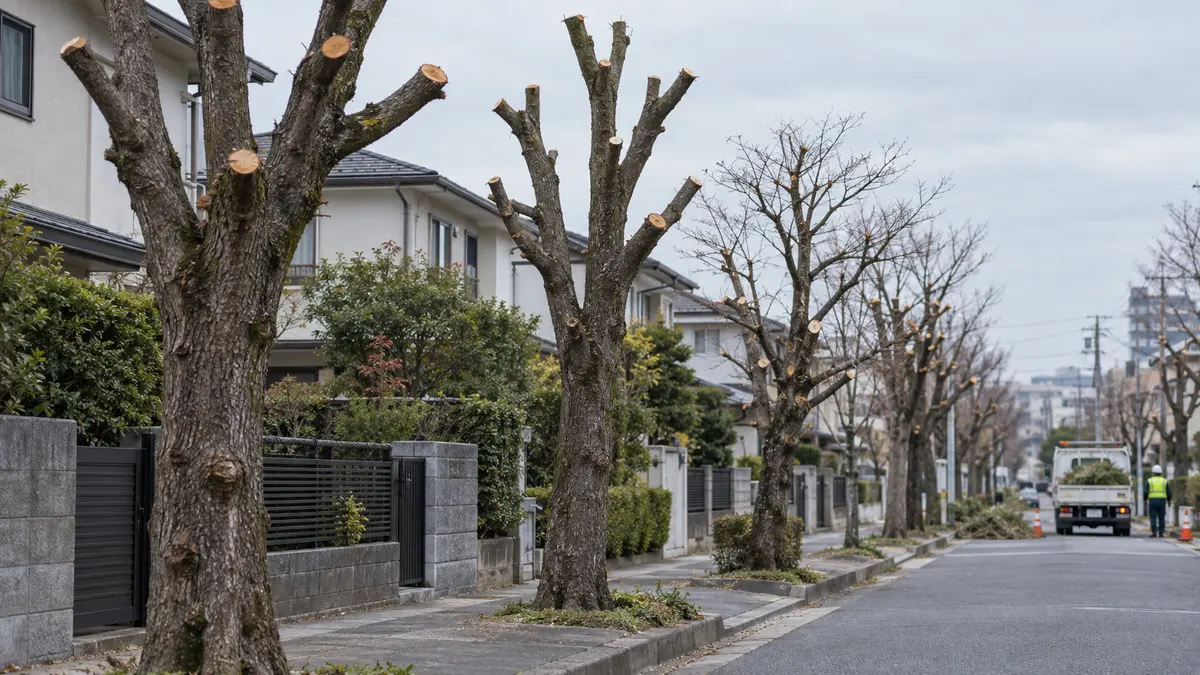
初めて見たときは、そこまでやるのかと思いました。枝がほとんど残っていない木もあります。
もちろんそれで正しいのでしょう。伸びすぎた枝は危ないし、切れば木は丈夫になる。
ただ、切り方は木によって違うらしい。弱っている木を深く切ると、翌年の芽が出ないことがあると聞きました。
切るのが正しいかどうかではなく、どこまで切れるか。見ているのは、たぶんそちらのはずです。