
提前還款,大致上是對的
提前還款具有與借款利率同等的確定效果。不過,還掉的現金在需要的時候無法使用。從手邊資金出發,思考判斷的依據。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
大家好。
常聽到有人說,提前還款比較好。
我認為這幾乎是對的。先在一開始承認這一點。
而且,效果比想像中還強。
※以下為說明用的虛構案例。
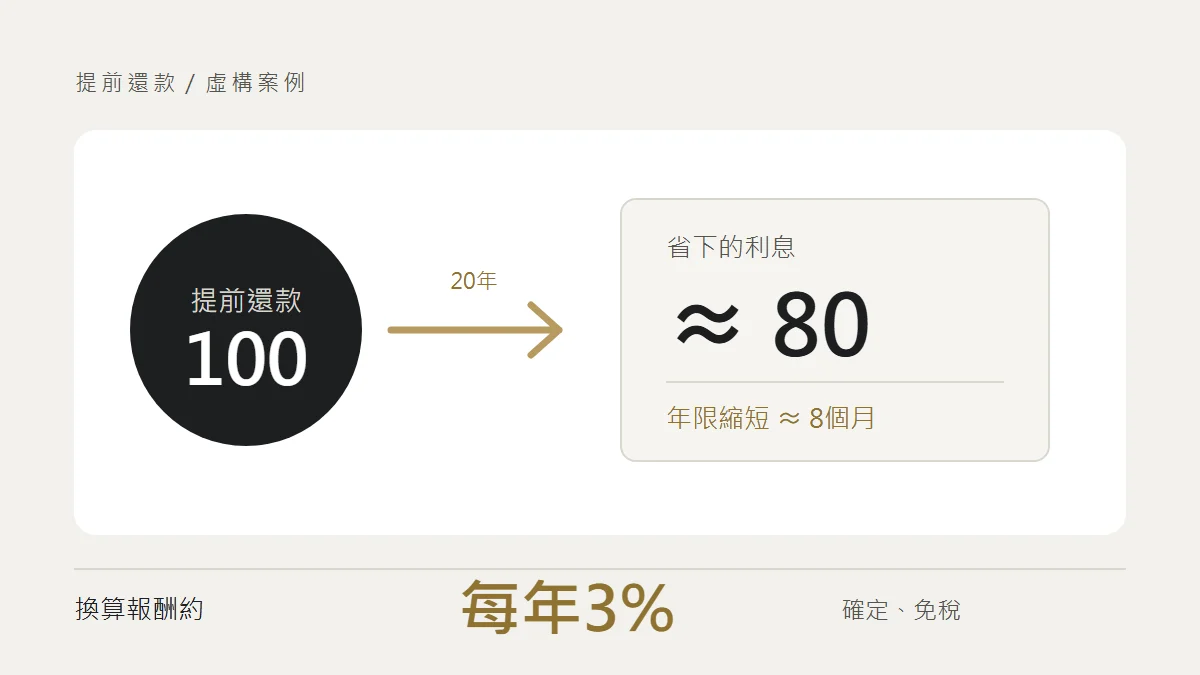
剩餘貸款4,000萬日圓,利率3%,剩餘20年。每月還款大約22萬2,000日圓。
假設在這裡提前還款100萬日圓,選擇每月還款金額不變、提早還清的做法。
還清時間大約提早8個月。
8個月份的還款金額,約180萬日圓。其中100萬日圓是自己拿出來的,所以省下的是差額約80萬日圓。
如果把它想成100萬日圓在20年後變成180萬日圓,年利率大約是3%。
你注意到了嗎。和借款利率一樣。
這不是偶然。提前還款,就是得到不必支付的利息,所以投報率會與利率一致。
而且這3%不用課稅。如果是運用得到的利益會被課稅,但不必支付的支出不會被課稅。
再來,它是確定的。不管行情怎麼動,這80萬日圓都不會改變。
確定、免稅、投報率與利率相同。這樣的商品並不多。
所以,提前還款是對的。我想這裡不是該細細挑毛病的地方。
即使如此,也不全額投入的理由
明明是對的,為什麼實務上不會變成「全部投進去吧」呢。
因為你交出去的,是和利率不同的東西。
提前還款之後,那筆錢就換了戶籍。存摺裡的100萬日圓,變成了負債的減少。資產的合計相同,但已經不能用了。
而且,一旦還掉的錢不會再回來。
空房接連出現的時候。熱水器和冷氣在同一年壞掉的時候。為了招租,決定把回復原狀做得更徹底的時候。
那時需要的,不是減少的剩餘貸款,而是現金。
雖然會有人說「那樣的話再借就好」,但到時候能不能借到,是另一個問題。審查不是看過去還款的紀錄,而是看當時的狀況決定。
如果貸款附有團體信用壽險(團信),還有一點。那個保障金額是與剩餘貸款連動的。剩餘貸款減少,保障也會相應變小。
另外,利息是費用。利息減少,費用就減少,被課稅的所得就會增加。提前還款的效果,會因此被削減那麼多。
這些都不構成停止提前還款的理由。只是,為了省下利息而交出了什麼,我想還是知道比較好。
關鍵不是利率,而是手邊的厚度
這樣想的話,判斷的順序會有些改變。
最先看的不是利率。而是交出那100萬日圓之後,還能撐幾年。
先把緊急預備金,和為物件修繕準備的部分放好,在那之上多出來的部分,才是提前還款的資金來源。
對手邊厚的人來說,提前還款是確定且免稅的運用去處。對手邊薄的人來說,則是把現金移到最困難的時候無法使用的地方。
同樣的行動,意義卻相反。
再者,如果正在考慮下一個物件,又會加入另一種計算。把100萬日圓用在提前還款,確定是80萬日圓。用在頭期款,則可能超過,也可能低於這個數字。
確定的80萬日圓,和不確定的某種東西。要選哪一個,就要回到一開始決定的目的去思考。
這個時期,行道樹會一起被修剪。
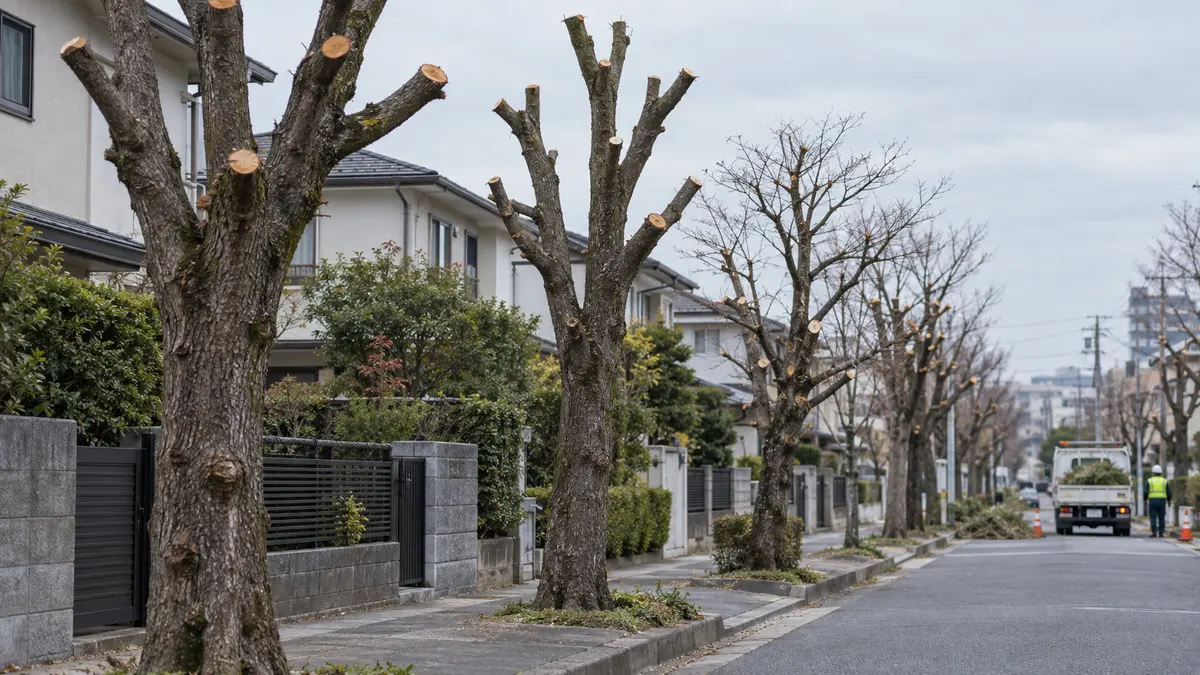
第一次看到的時候,我心想有必要剪到這種程度嗎。有些樹幾乎沒有留下枝條。
當然,這樣做應該是對的吧。長得太長的枝條很危險,剪了樹會更強壯。
只是,聽說修剪的方式因樹而異。聽說如果把衰弱的樹剪得太深,隔年有時會長不出新芽。
不是剪對不對,而是能剪到什麼程度。在看的,大概是這一點才對。