
「利率低的話,用貸款比較好」,說的是什麼
想用現金一次付清買車,卻被說「利率低的話,用貸款比較好」。用資產負債表和「期限利益」來說明它的意思。產生差距的是借款之後現金的用法,也一併整理運用收益並不確定這一點。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上看到了這樣的問題。
我想用現金一次付清買車,結果有錢的朋友跟我說「利率這麼低,當然是貸款比較好啊」。這是什麼意思呢?我沒來得及問。
先寫答案。
因為有「期限利益」。
那位朋友,是以有在投資為前提。
套用到自己的資產負債表上,利率低的時候增加借款,把手邊的現金拿去運用,淨資產會增加。
他是這個意思。
用資產負債表來看
資產負債表,是把你的資產和負債寫出來的東西。
人們稱為「財產」的東西,會列在資產那一側。
房屋貸款、預借現金等借款,會列在負債那一側。
然後,資產扣掉負債剩下的就是淨資產。
假設你有現金500萬日圓,要買一台500萬日圓的車。
用貸方・借方來寫不好懂,所以這裡並排表示。
用現金一次付清買的話,現金會換成車。
把車的價值當作500萬日圓的話,整體財產既沒增加也沒減少。
用貸款買會怎樣呢。
現金500萬日圓留在手邊,車500萬日圓加入資產。
同時,汽車貸款500萬日圓列在負債。
不管哪種模式,淨資產都維持500萬日圓不變。
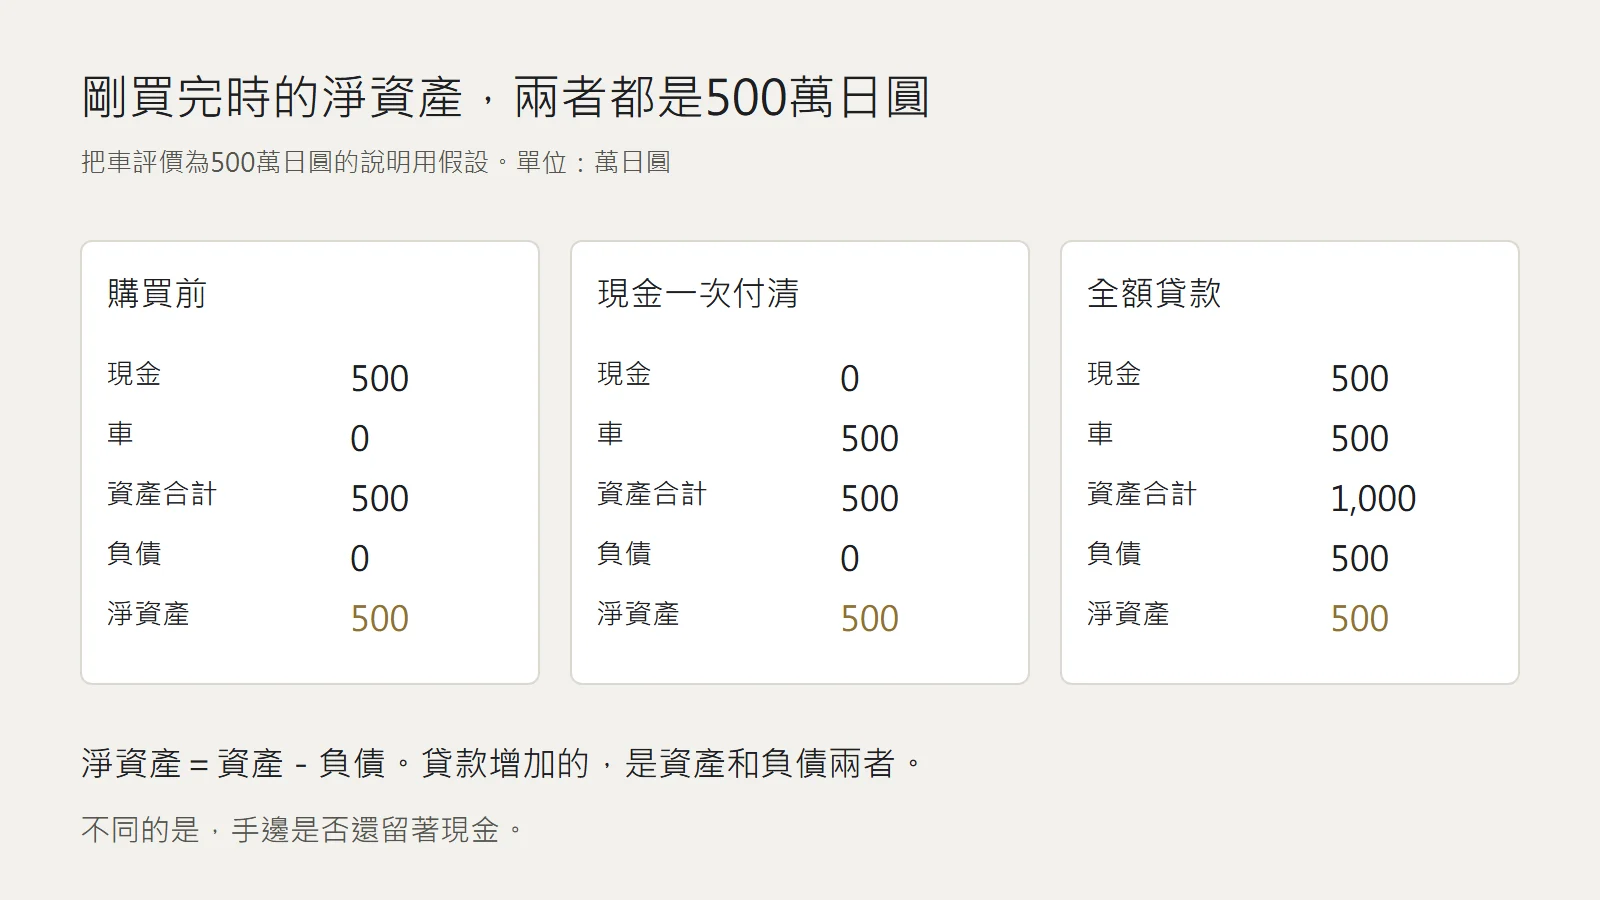
「搞不太懂」,是因為這裡看起來根本沒有差別。
一年後出現差距
那麼,來想想一年後吧。
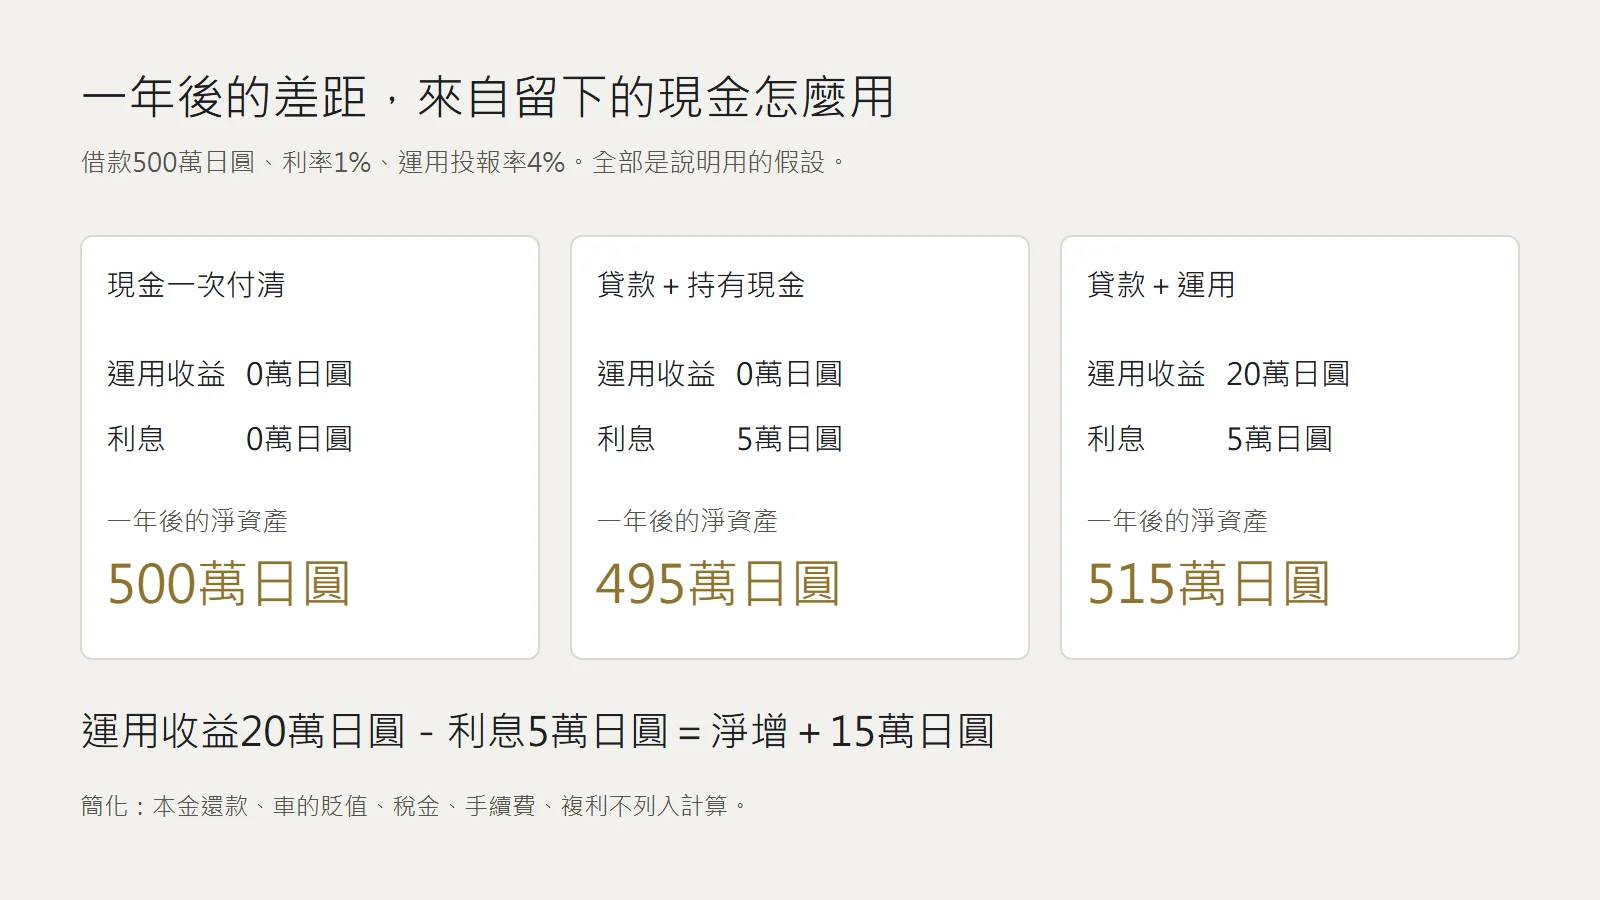
貸款會有利率。假設汽車貸款的利率是1%。
為了讓話題簡單,當作一年內不還款。
車的價值和手邊的現金也都假設不變。
這樣一來,淨資產會減少利息5萬日圓的部分。
那用現金買、不付利息比較好。應該很多人會這樣想吧。
接著,想想把留在手邊的500萬日圓拿去投資。
假設運用投報率平均4%,一年的運用收益是20萬日圓。這裡也不考慮複利。
怎麼樣呢。
20萬日圓的運用收益超過5萬日圓的利息,所以用貸款買的話,整體淨資產增加了15萬日圓。
在購買的時點比較沒有感覺,是因為運用收益是在未來產生的。
把付款送到未來
把車款500萬日圓的付款「送」到未來。
這樣做,就能把手邊的資金拿去運用。
藉由借款,還款可以等到期限為止。
這叫做「期限利益」。日本《民法》推定期限是為了借方(債務人)的利益而訂定的。
最好活用這個期限利益來累積資產喔。
那位朋友,是這個意思。
前提也寫一下
這個話題有前提。寫兩個。
第一。運用收益要課稅。
上市股票等的利益,所得稅、住民稅和復興特別所得稅合計要課20.315%。20萬日圓的利益的話,實際拿到約16萬日圓。
即便如此還是超過利息的5萬日圓。如果用NISA帳戶運用,運用收益免稅。
第二。運用收益並不確定。
利息每年都要付,但運用也有虧損的年份。
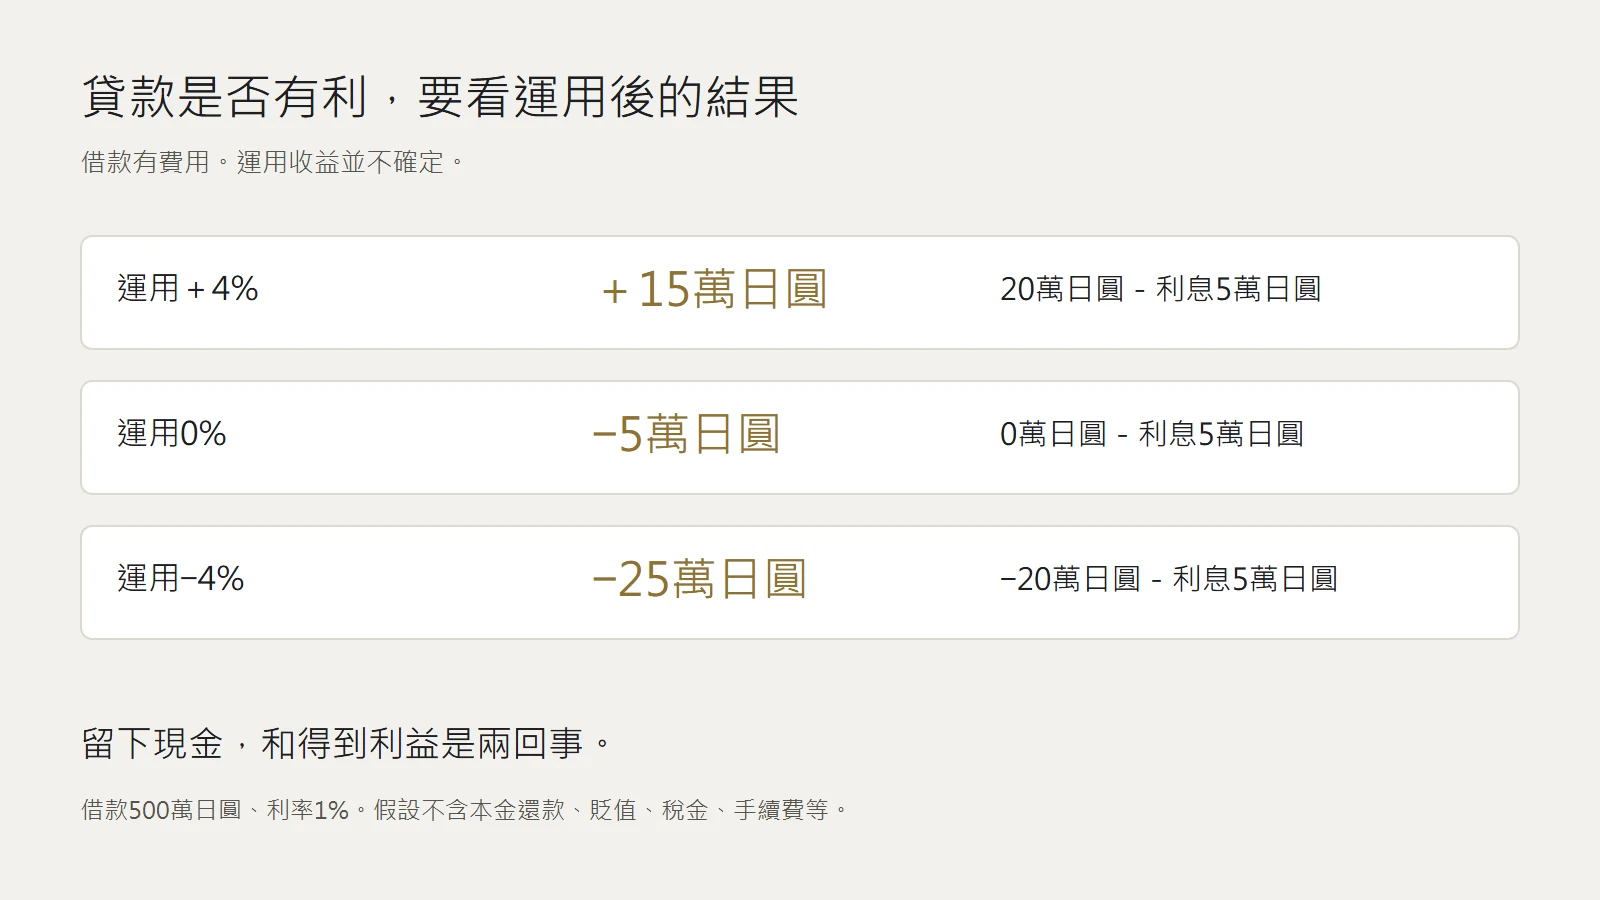
留下現金,和得到利益是兩回事。
貸款會划算,只有在把手邊的現金實際以超過借款利率的投報率去運用的時候。
答案
如果以有在投資為前提,利率低的時候用借款買車,把手邊的現金以高於那個利率的投報率拿去投資,淨資產會增加,所以是這樣。
利率和運用投報率,在這裡是為了說明的假設。實際比較時,請套用你自己的貸款利率,和你自己能持續的運用投報率看看。