
有錢人為什麼不買好幾間房子,靠租金過生活?
有錢人當中,經營出租的人很多。只是,多半不是買好幾間獨棟,而是運用借款持有公寓。這篇寫富裕層和投資家的差別,以及用大金額運用低投報率的想法。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上回答了這樣的問題。
有錢人為什麼不買10〜20間房子,靠租金收入生活呢?
這個問題看起來是以前的,不過我想現在也許也有人有同樣的疑問,所以寫下來。
有錢人當中,就像問題寫的那樣在經營不動產出租的人很多。所以,疑問解決了。有錢人有在賺租金收入。以上。這樣就太直白了吧。
不是買好幾間獨棟
只是,買「房子」的人是少數。說到房子,指的是獨棟住宅,但在不動產出租經營的現場,這個類型很費工,不是給富裕層的商品。新聞上雖然在談空屋問題,但除非是非常喜歡不動產的人,獨棟住宅的投資門檻和難度都很高,應該不會去做。
我想,做公寓的人壓倒性地多。
公寓的話,工夫會大幅減少。只要把租賃管理公司整合好,就能在屋主幾乎沒有負擔的狀態下運作,經營100間以上出租房間的屋主其實也不少。
用現金買的話,投報率並不高
話說回來,從「有錢人」這個說法,我理解為是以現金運用為前提。
這樣的話,出租經營的投報率實在稱不上優秀。
雖然有落差,但以富裕層會考慮的穩定投報率來看,在東京、而且可以期待轉售價值的條件下,大約是以4%~8%的投報率在交易。
這是把100萬日圓投資運用一年,會得到4~8萬日圓利益的計算。出租經營還會另外花費用,所以收益會再降低一些。
這個運用投報率,最近用投資信託也能達到。
考慮到移轉登記、管理等的工夫,以及買賣的繁瑣,如果投報率差不多,應該也有很多人會選擇不動產以外的金融商品。
在高喊少子高齡化的日本,不動產出租經營看起來沒有那麼有吸引力。
甜頭在借款
那麼,富裕層裡經營出租的人,為什麼要做呢?
出租經營的甜頭,在於借錢來做。
富裕層應該也擁有擔保品,所以可以借到自有資本好幾倍的金額。
也就是說,用現金買下的公寓拿去擔保,就能再買公寓。
這叫做加槓桿。就是想像蹺蹺板就能懂的槓桿原理。槓桿原理的哪裡代表用借款運用,只能請你「大概」理解了。一開始想「能量不是平衡的嗎?」就會搞不清楚,所以別想了。
以銀行融資來看,就算自己的資產是10億,也許能借到30億。
這樣一來,運用金額一下子就變成40億。
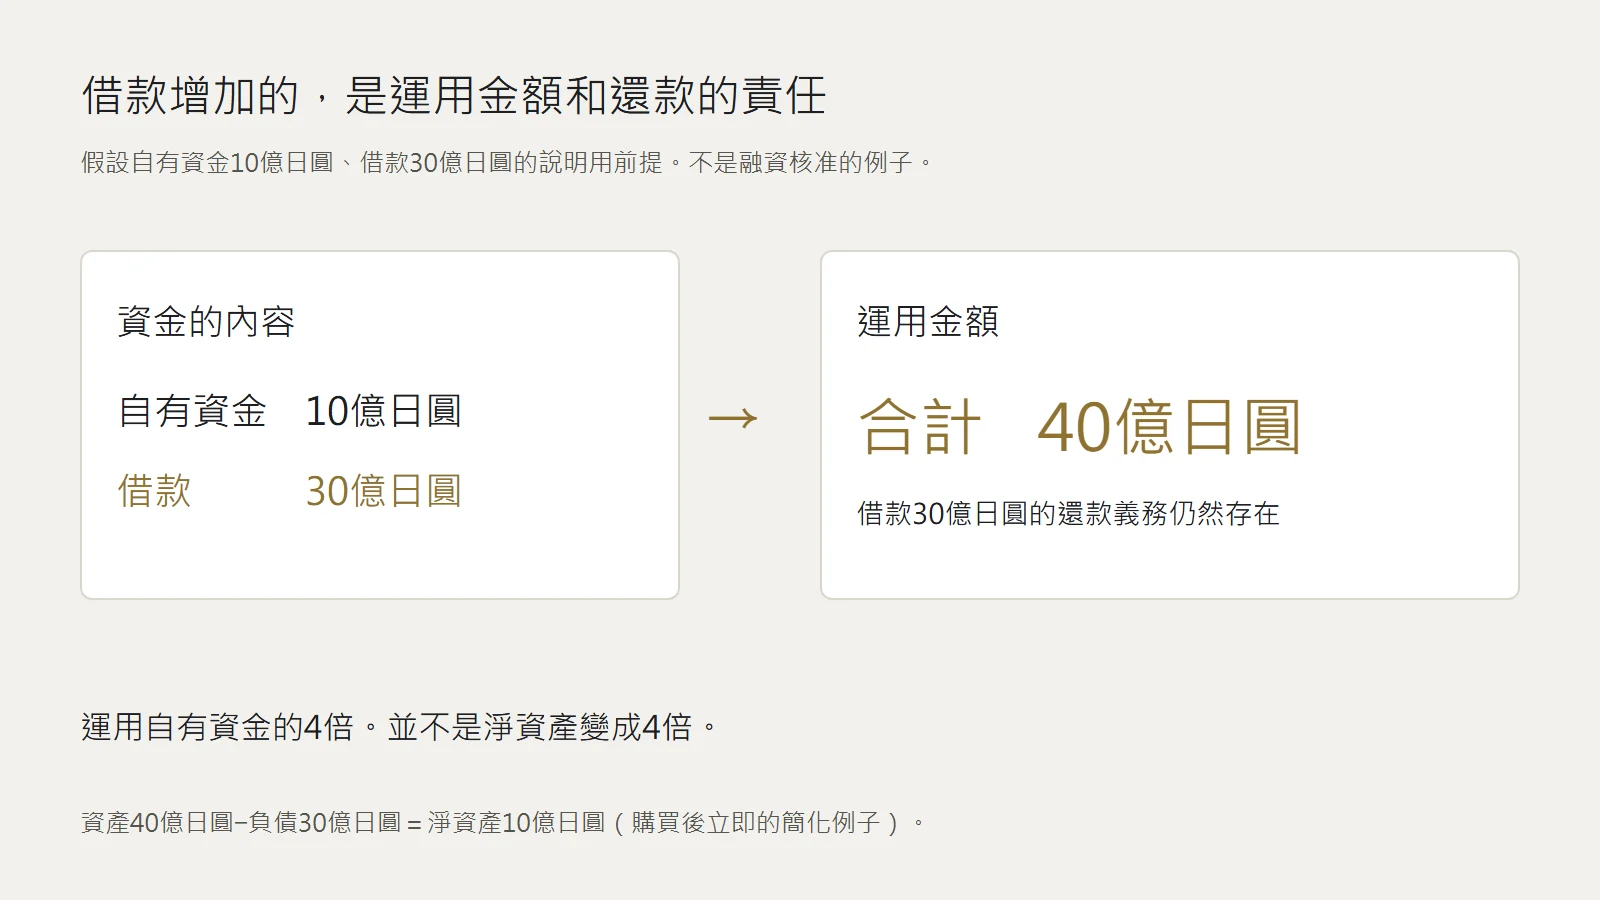
可以產生比投資10億日圓更大的利益。
這是因為日本國內是低利率,才能實現的想法。
在執筆時點(2025年),有擔保的貸款可以用2%左右的利率取得融資。利率上升的話,這個差距就會縮小。
如前面所說,即使在東京也可以期待4%~8%的投報率。即使負擔了籌資的利率,只要投資利益還能留在手邊,加槓桿增加投資金額來運用,就有價值也有意義。
富裕層不承擔風險
我想很多人以為富裕層在做小市民不懂的、像犯規招式一樣的投資,但現實中的富裕層,大多數做的都是出奇平凡的投資。因為只要運用金額本身夠龐大,就不需要投報率。
投資利益也就是運用投報率,在於風險和報酬的相關性。
賺錢這件事,就是承擔風險這件事。
而富裕層選擇的投資,是不承擔風險的。風險小、投報率也低。用龐大的金額去做這種投資商品,就是富裕層的投資態度。
即使只有1%的投資投報率,運用金額是100億的話,一年就是1億日圓的利益。
擁有10億日圓資產的投資人,運用10億日圓平均做到4%,也是4,000萬日圓的利益。
如果加槓桿用40億運用,1%就是同樣4,000萬日圓的利益。
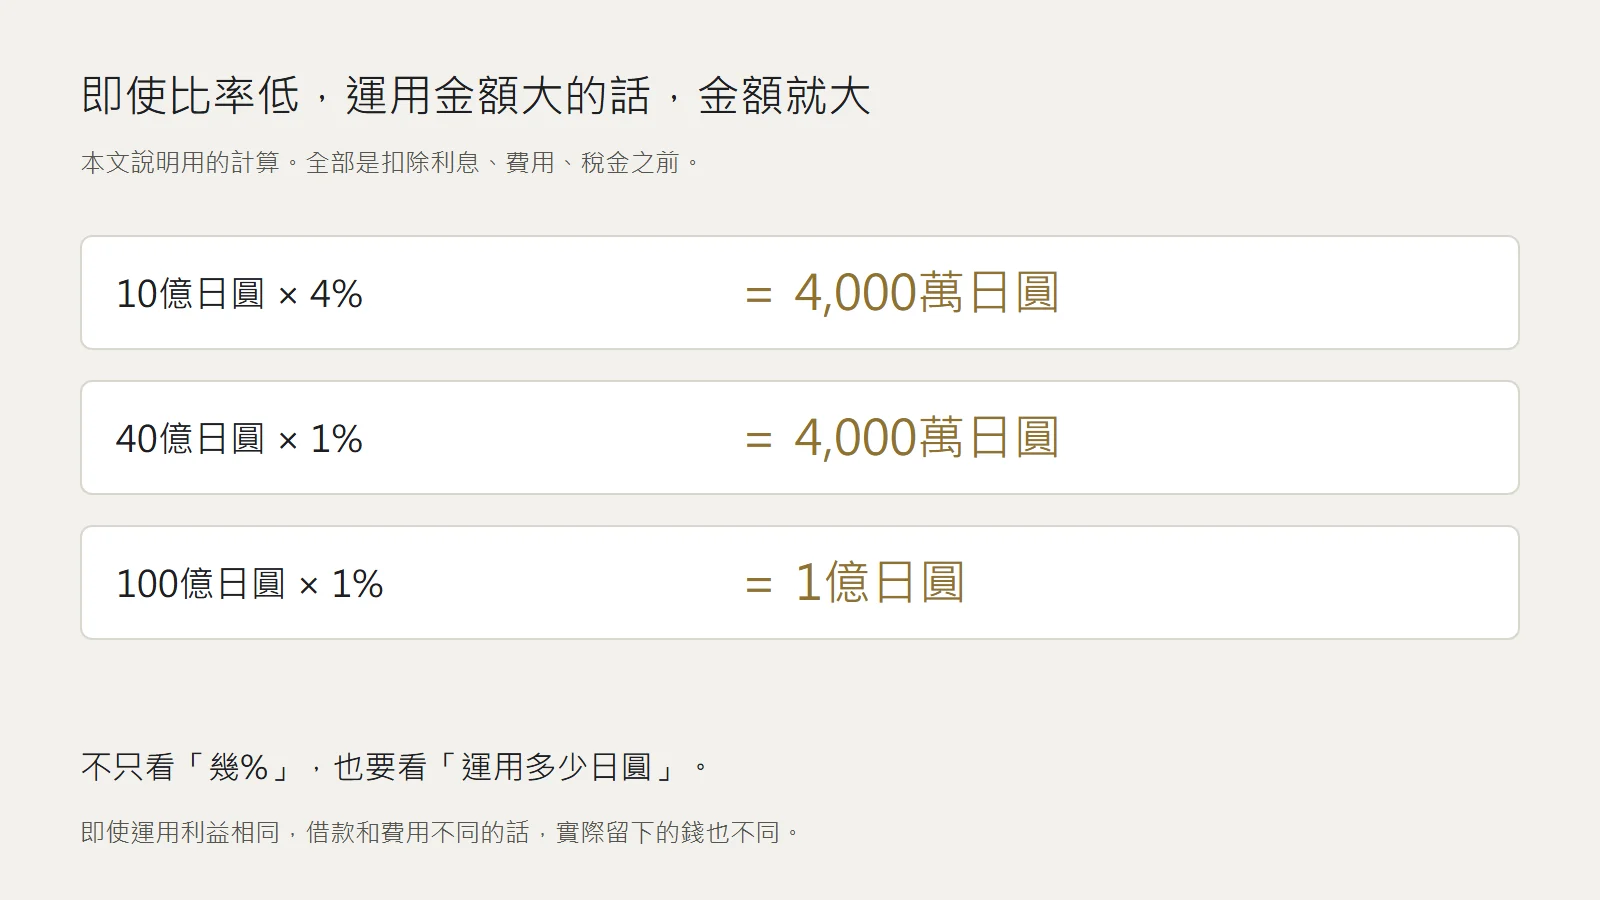
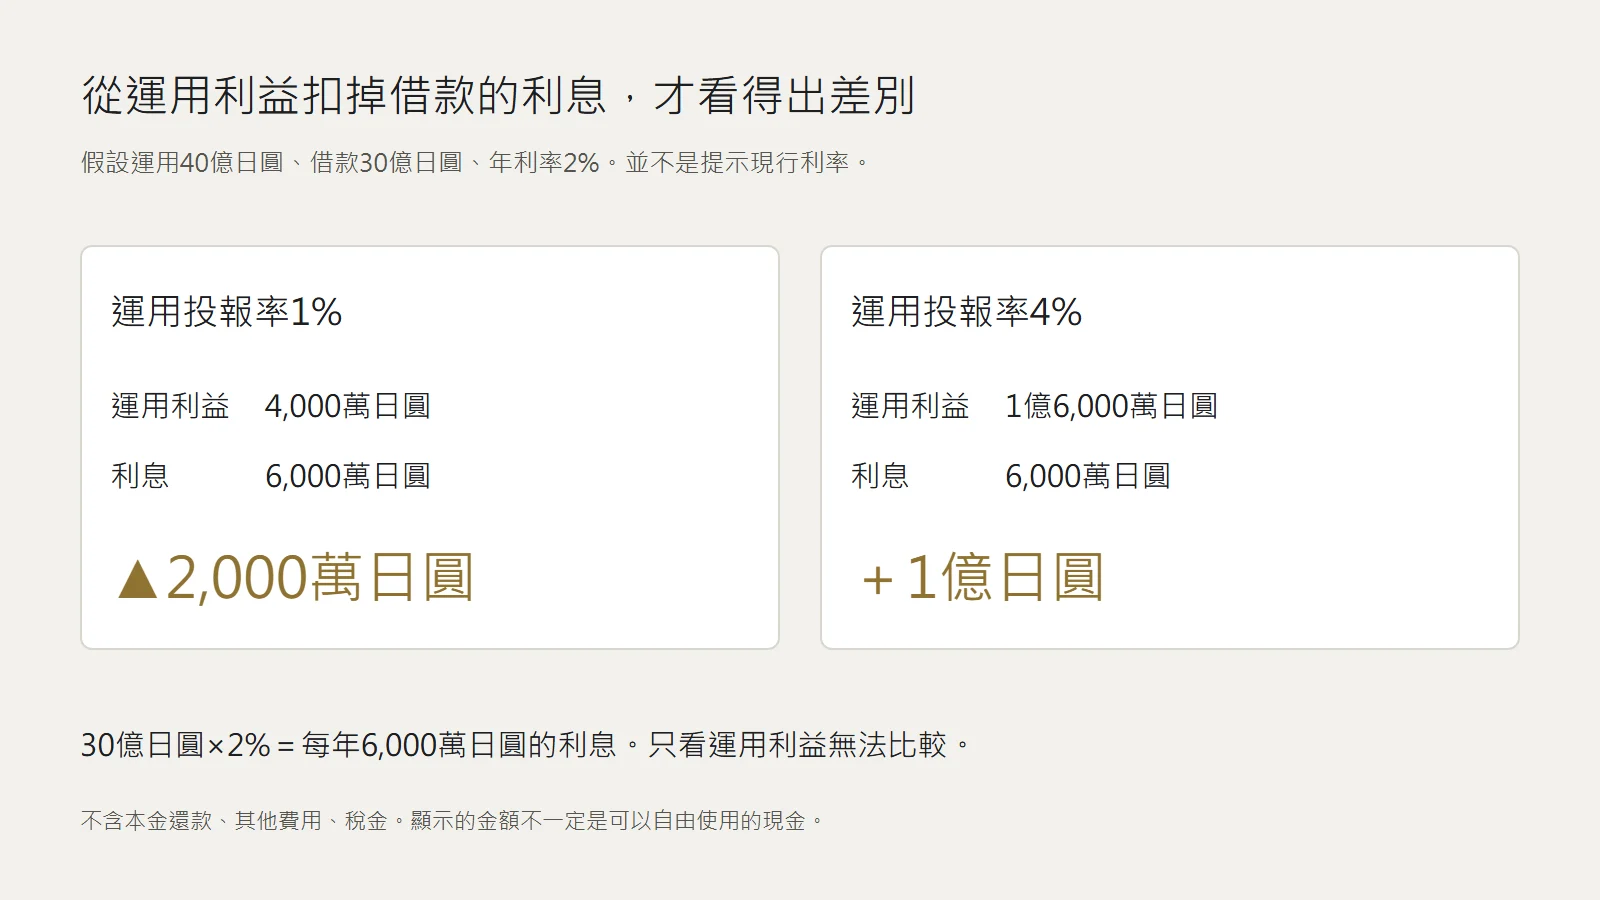
風險低的投資,投報率也會變低。反過來說,投報率低不代表風險就低就是了。
富裕層當中,很多人避開風險,用低投報率的商品,以風險對沖為中心來配置。
過去30年的大半時間,日本處於可以稱為通貨緩和(disinflation)的狀態,幾乎只要讓資產持平,就能守住資產。
現在據說平均4%左右就能守住資產,但會怎樣呢。
從這個問題,很多一般人應該學到的是,被稱為資產家或富裕層的人,出奇地不承擔風險。
很多人夢想的「一定是靠投資賺了大錢」是幻想。
用高投報率的運用賺取運用收益的人,會另外分出來,稱為「投資家」。
收益型不動產如果用「投資家」的觀點來說,12%左右才是考慮的投報率吧。老實說我覺得很積極,但這就是投資家吧。
富裕層、資產家和投資家,是似是而非的東西。也有兩邊都符合的人,所以很容易混為一談吧。
回顧
那麼,回顧一下問題來收尾吧。
有錢人當中,經營出租的人很多。
其中特別多的,是活用槓桿、用銀行的資本來投資的人。
富裕層討厭風險,投資在我們熟知的、隨處可見的一般金融商品和公寓上。
承擔風險來賺取利益的人,則區分為「投資家」。
我想對這部分抱有幻想或成見的人不少,所以大概記得「喔~原來是這樣」就好了吧。
「想學有錢人,結果不小心學了投資家,出手高投報率」,請千萬小心別變成這樣。獨棟住宅的投資,不是有錢人的標準做法。