
投資用不動産は、最低いくらあれば良い物件が買える?
「良い物件」は、世帯の条件と投資の目的が決まって初めて決まります。30歳・年収600万円の世帯が老後資金に備える例を置き、いくら借りて、いくら払い、何が残るのかを試算します。数字はすべて仮定です。
Q&Aサイトで、こんな質問に答えました。
投資用不動産を買うとしたら、最低いくらで良い物件が買えますか。
元来ならですね?目的も「良い物件の定義」も無しに答えようが無いと書くのが筋です。
でもまぁそんな事言い出してたら永遠に書けないでしょうから勝手に条件を限定して書きますよ。
なんかの参考にしてみて下さい。
お読みの方で自分の条件で考えたい場合は、本項を読んだ上で、同じように自分の前提を書き出して定義を明確にしてみると良いでしょう。
条件を勝手に置きます
あなたはこんな属性なんです。いや知りませんよ?何も書いてないんだから。
年齢30歳既婚 大手企業勤続8年 年収600万円 自宅は賃貸 子供1人 3歳 夫婦とも両親健在 金融資産300万円の預貯金のみ
不動産投資の目的は老後資金への備えとしてこの間マネー誌で見た記事を切っ掛けに検討を開始。
そして良い物件とは目的を叶える事が出来る投資商品を意味しています。
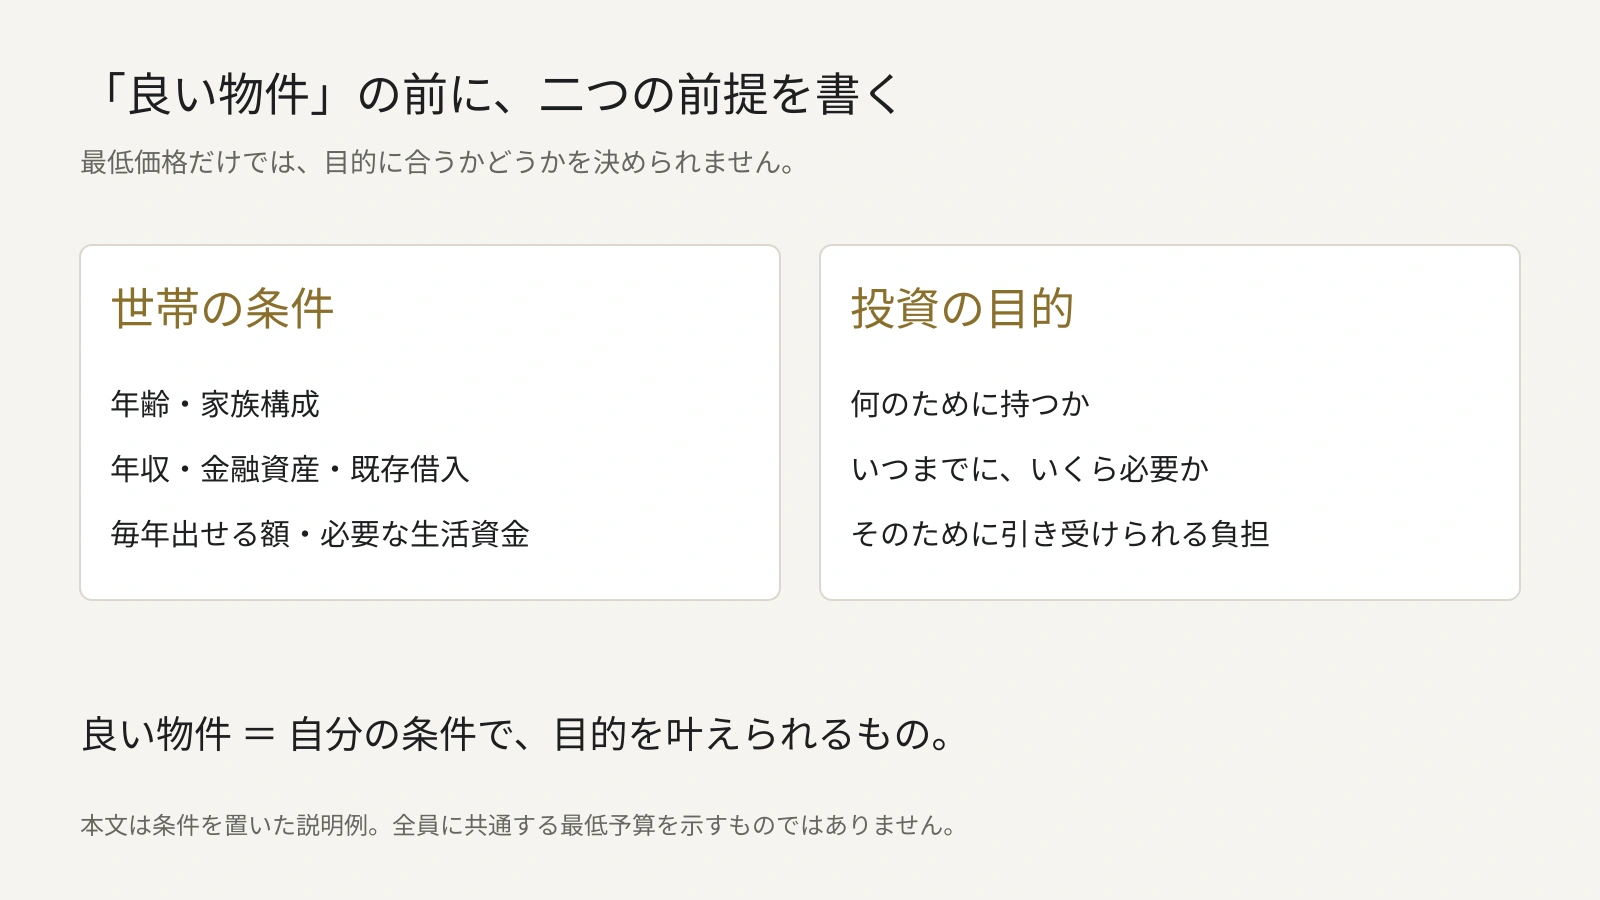
ここまでの記述であなたは二つの大事なポイントを押さえて下さい。
一つ。良い物件はあなたの世帯環境によって異なるという事。
二つ。良い物件はあなたの投資計画のゴールによって異なるという事。
さぁこの世帯環境の人が老後の憂いを払しょくするために不動産投資を検討するなら何を買えばよいでしょうか?
いくら借りて、何を補うのか
600万円の年収がある人が借りる事が出来るお金はおよそ一億円です。総借りの考え方は年収×倍率がパッケージローンでは一般的です。
8倍から16倍程度まで見れますので最大で1億円程度だと考えます。(実際には毎月の返済が年収のどれ位かを見る返済比率でも審査されますから、借りられる額はもっと小さくなる事もあります)
1億円のローンで購入できる物件で老後の憂いをどうすれば解消出来るのかを考えます。
老後の憂いとは生活資金への懸念です。年金をどれ位あてに出来るのかにもよるのですが、15万円~20万円は厚生年金を期待出来るとしましょう。
生命保険文化センターの2025年度の調査では、ゆとりある老後生活費は夫婦で月39.1万円という結果でした。厚生年金を20万円近く期待するなら、不足額は20万円程度です。
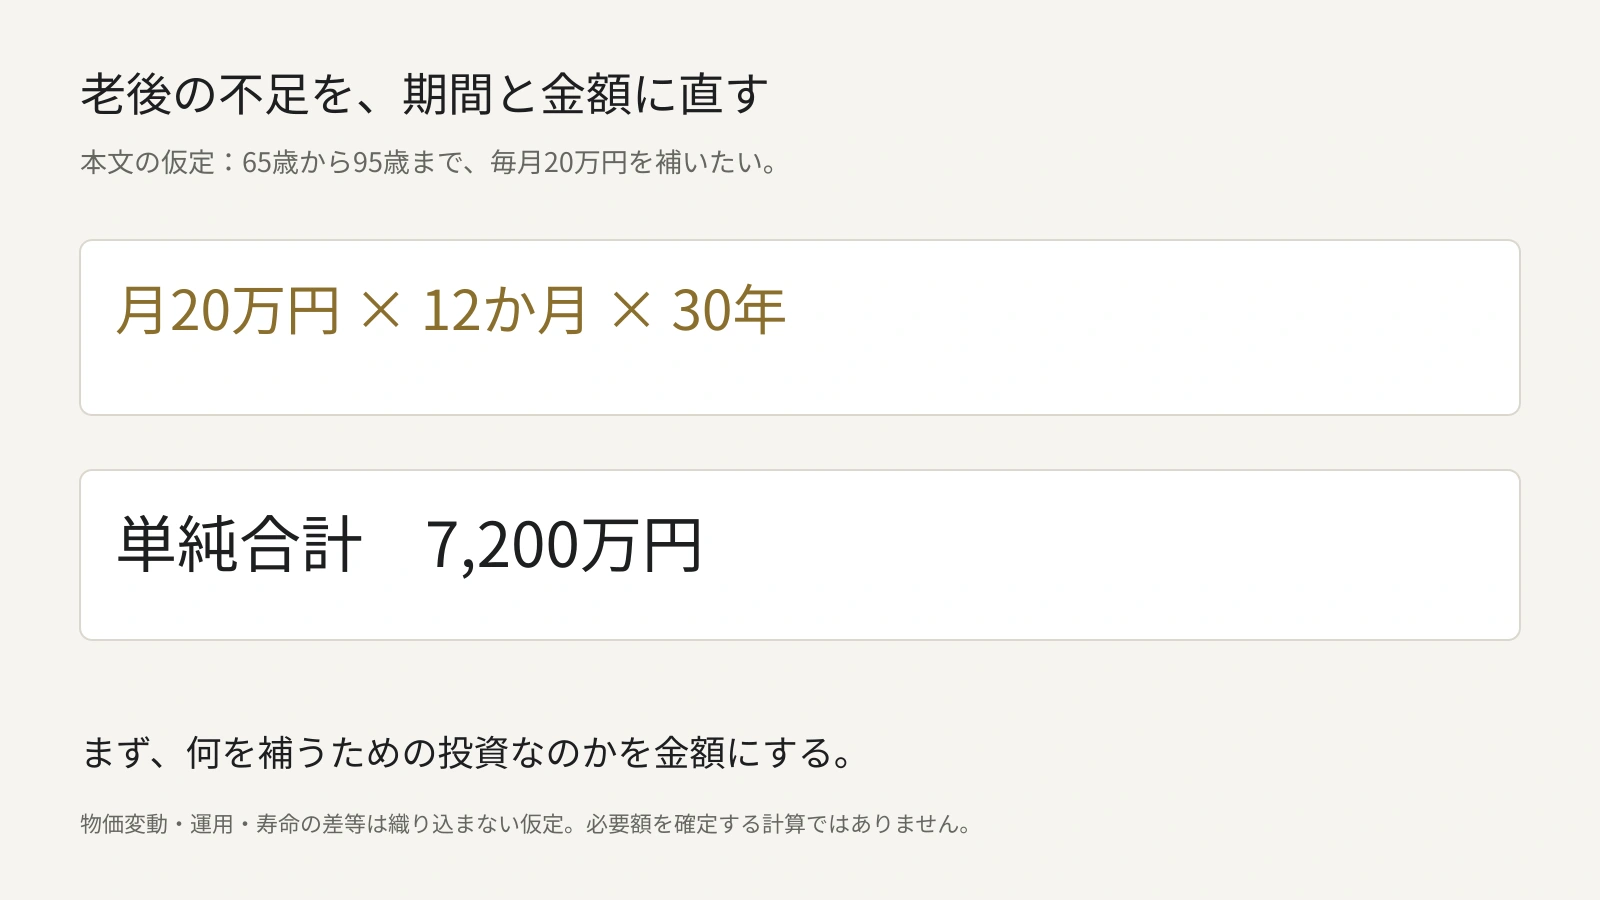
65歳が定年だと考え、95歳で死んで頂きましょうか。
すると不足額の暫定額は20×12か月×30年=7200万円
都合7200万円あれば憂いは無いと言う訳です。
ゆとりある老後生活とはたまには旅行に行って、趣味に興じてと言うような事を自由に楽しむ事が出来るレベルの生活を指します。
「良い物件」を当てはめる
さて、これを前提に「良い物件」というものを考えます。
1億円の与信があるという事は2500万円のマンションなら4件買えます。
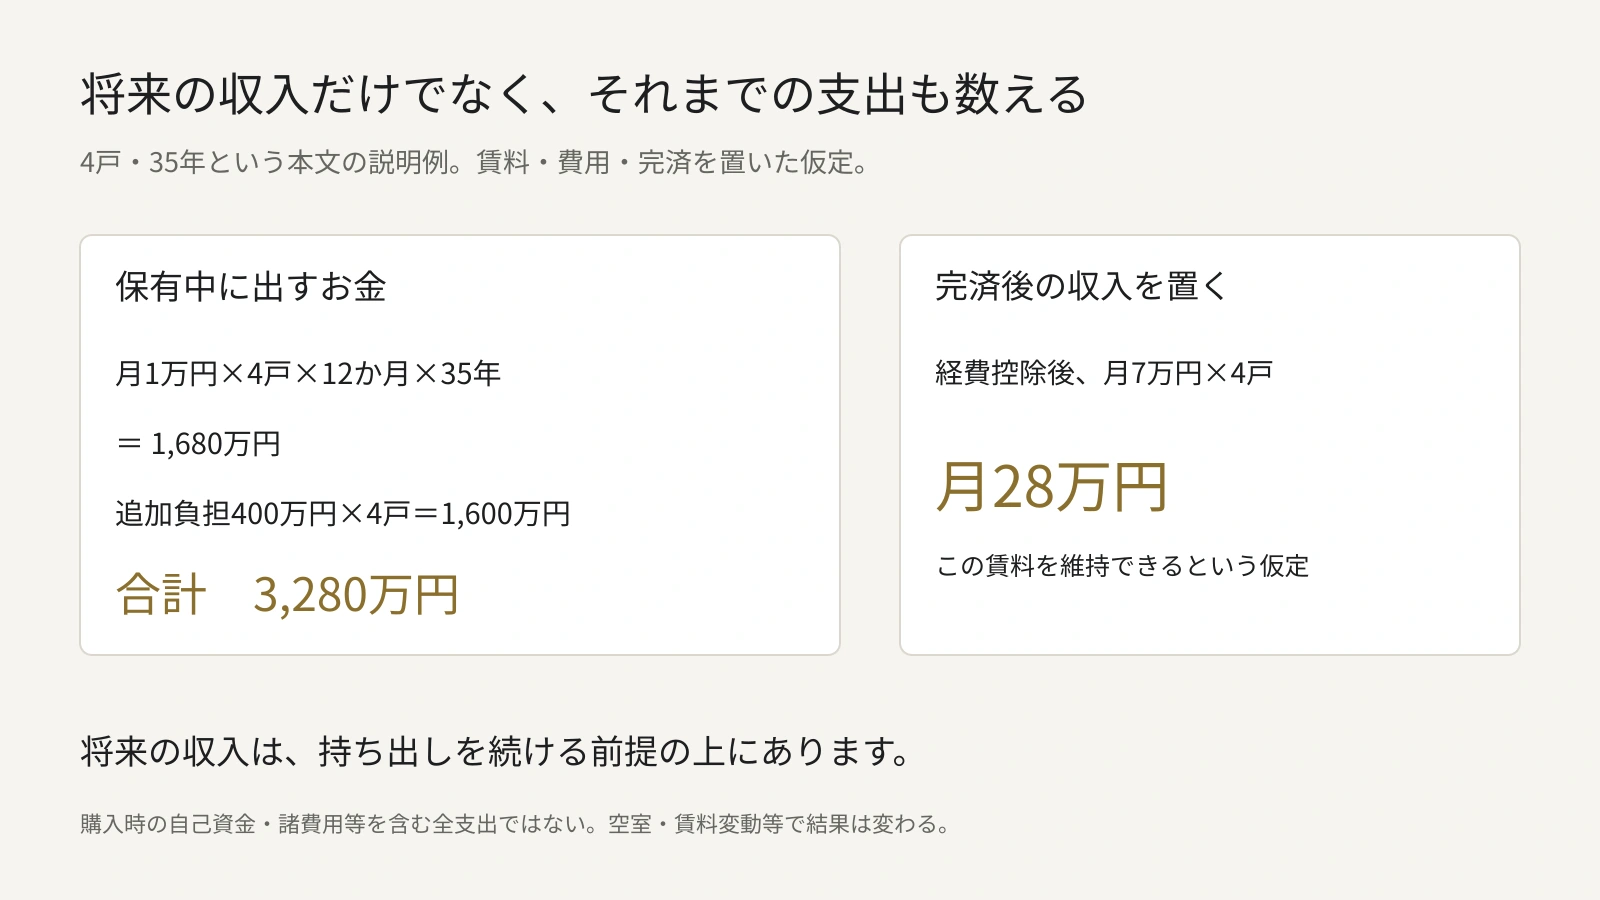
経費を抜いた賃料が7万円だとしても28万円の収入となります。
まぁ現実問題35年間同じ物件を所有しているとは限りませんが、30歳時点から35年ローンで完済物件を持つ事が出来るでしょう。
これで月間の賃料収入で20万円以上をカバー出来ますね。
マンション一件当たりの持ち出しを毎月1万円だと考えて4件で4万円×12か月×35年ローン=1680万円
設備損耗や更新費用、宣伝費用などの支出と修繕積立金の増額や賃料減衰のストレスを暫定で35年トータルで400万円の負担として×4件で1600万円
都合3280万円の支出で完済時資産として4件のマンションを所有します。
もし95歳まで所有するとそもそも当初予定の7200万円の不足分は収入として賄えており、さらに資産としてマンション自体も所有出来ます。
まぁ、大枠ですが、これが世間でマンション投資と呼ばれているものです。
夢を見ない方が良い
こんな2000文字程度で分かるものでは無いのでこんな記事は切っ掛けにして頂ければ結構ですが、重要なポイントだけ記載します。
ここに記述した内容だけで大まかに想像出来るように「結構金は払うじゃん」って内容である事。「何もしないし、負担も無いけど財産が勝手に手に入る夢のような話」なんかでは無いという事です。
しかし、その割には堅実に将来不安を担保する余地があるという事。
利回りの低いマンションが案外サラリーマン世帯の堅実な取り組みにはベターであるという事。
夢見ない方が良いです。
読んでいる方の中には親世代も多いでしょうから、お子さん達に教えてあげて下さい。夢見るなって。
収支プラスで持ちたいなら
さて、さらなる夢物語に触れて締めにしましょうか。
収支プラスで物件を持ちたいならリスクは取りますから、覚悟して下さい。
ここ十数年、都市部のマンション価格は上げ基調でした。国交省の不動産価格指数では、全国のマンションは2010年を100として2025年12月に225.1です。その間に不動産投資で成功した人が多いのは当たり前です。
それが即ちこれからの相場が良い事は担保しません。当たり前です。
利回りを取るという事はリスクを取るという事です。
そして素人考えあるあるの「良い物件」は存在しません。そう思ってください。
「だって、世の中には業者だけでやり取りする非公開物件があるんだろ?」
はい。あります。でも、あなた達はローン特約を付けないで、手付1割入れて、もしもの時に違約払う事なんて出来ませんでしょ。
負担は無しでメリットだけって訳にはいかないのです。youtubeとか見過ぎて夢を見るのは本当にやめた方が良いです。
アパート経営に夢見る人があまりにも多いと思いますね。
別にダメでは無いですけど、素人のまま取り組む人が多いので勉強した方が良いでしょうね。
さて、「良い物件」に関しても費用に関しても記述しました。
そして「自分の場合」を考えたいなら、まず「世帯環境」と「投資目的」を書き出してみると宜しいでしょう。ではでは