
投資用不動產,最少要多少錢才能買到好物件?
「好物件」要等家戶的條件和投資的目的確定之後才會確定。這篇以30歲・年收入600萬日圓的家戶準備退休資金為例,試算借多少、付多少、留下什麼。數字全部是假設。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上回答了這樣的問題。
如果要買投資用不動產,最少要多少錢才能買到好物件?
本來呢,照理應該寫「沒有目的、也沒有『好物件的定義』,無從回答」。
不過嘛,要是這樣說下去,永遠都寫不出來,所以我就自作主張限定條件來寫了。
請當作某種參考。
讀者當中如果有人想用自己的條件來思考,讀完這篇之後,也像這樣把自己的前提寫出來、把定義弄清楚,會比較好。
我自作主張設定條件
你是這樣的人。不,我不知道喔?因為你什麼都沒寫。
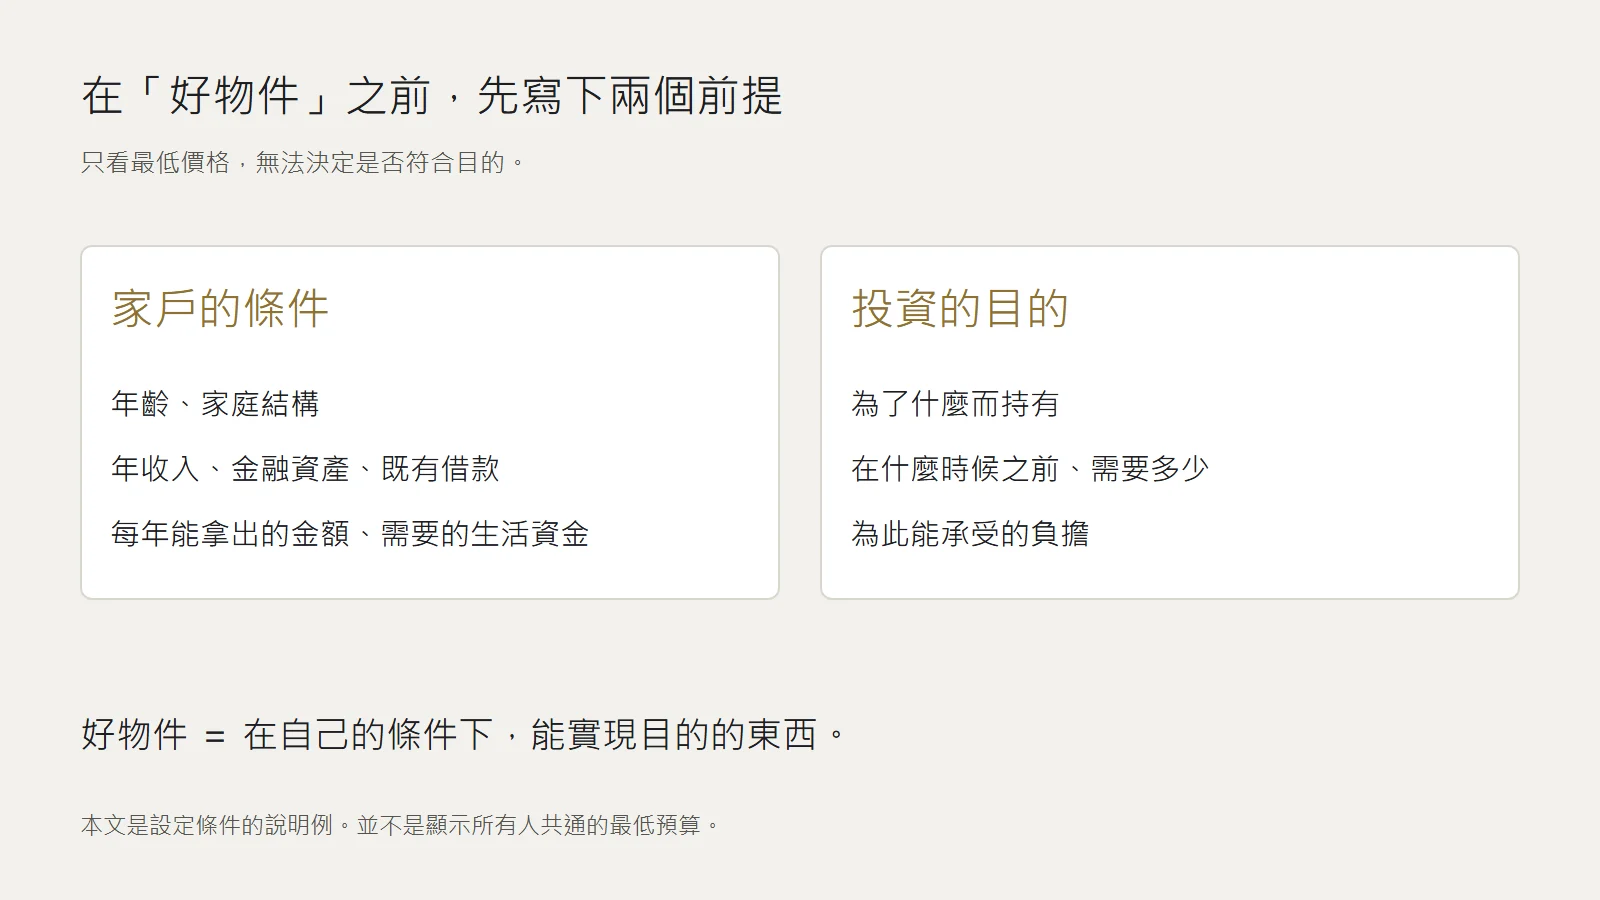
30歲已婚 大企業任職8年 年收入600萬日圓 自宅是租的 孩子1人 3歲 夫妻雙方父母都健在 金融資產只有300萬日圓存款
不動產投資的目的是準備退休資金,以前陣子在理財雜誌上看到的報導為契機開始考慮。
而好物件,指的是能實現目的的投資商品。
到這裡為止,請你掌握兩個重要的重點。
第一。好物件會因你的家戶環境而不同。
第二。好物件會因你的投資計畫的目標而不同。
那麼,這種家戶環境的人,為了消除對老後的擔憂而考慮不動產投資的話,該買什麼呢?
借多少,補什麼
有600萬日圓年收入的人能借到的錢,大約是1億日圓。總借款的思考方式,在套裝貸款裡一般是年收入×倍率。
可以看到8倍到16倍左右,所以我認為最多是1億日圓左右。(實際上也會用每月還款佔年收入多少的還款負擔比來審查,所以能借的金額也可能更小)
來想想用1億日圓的貸款能買到的物件,要怎麼消除老後的擔憂。
老後的擔憂,是對生活資金的疑慮。雖然也要看年金能指望多少,這裡就假設可以期待15萬日圓~20萬日圓的厚生年金。
依生命保險文化中心2025年度的調查,寬裕的老後生活費是夫妻每月39.1萬日圓。如果期待厚生年金接近20萬日圓,不足的金額就是20萬日圓左右。
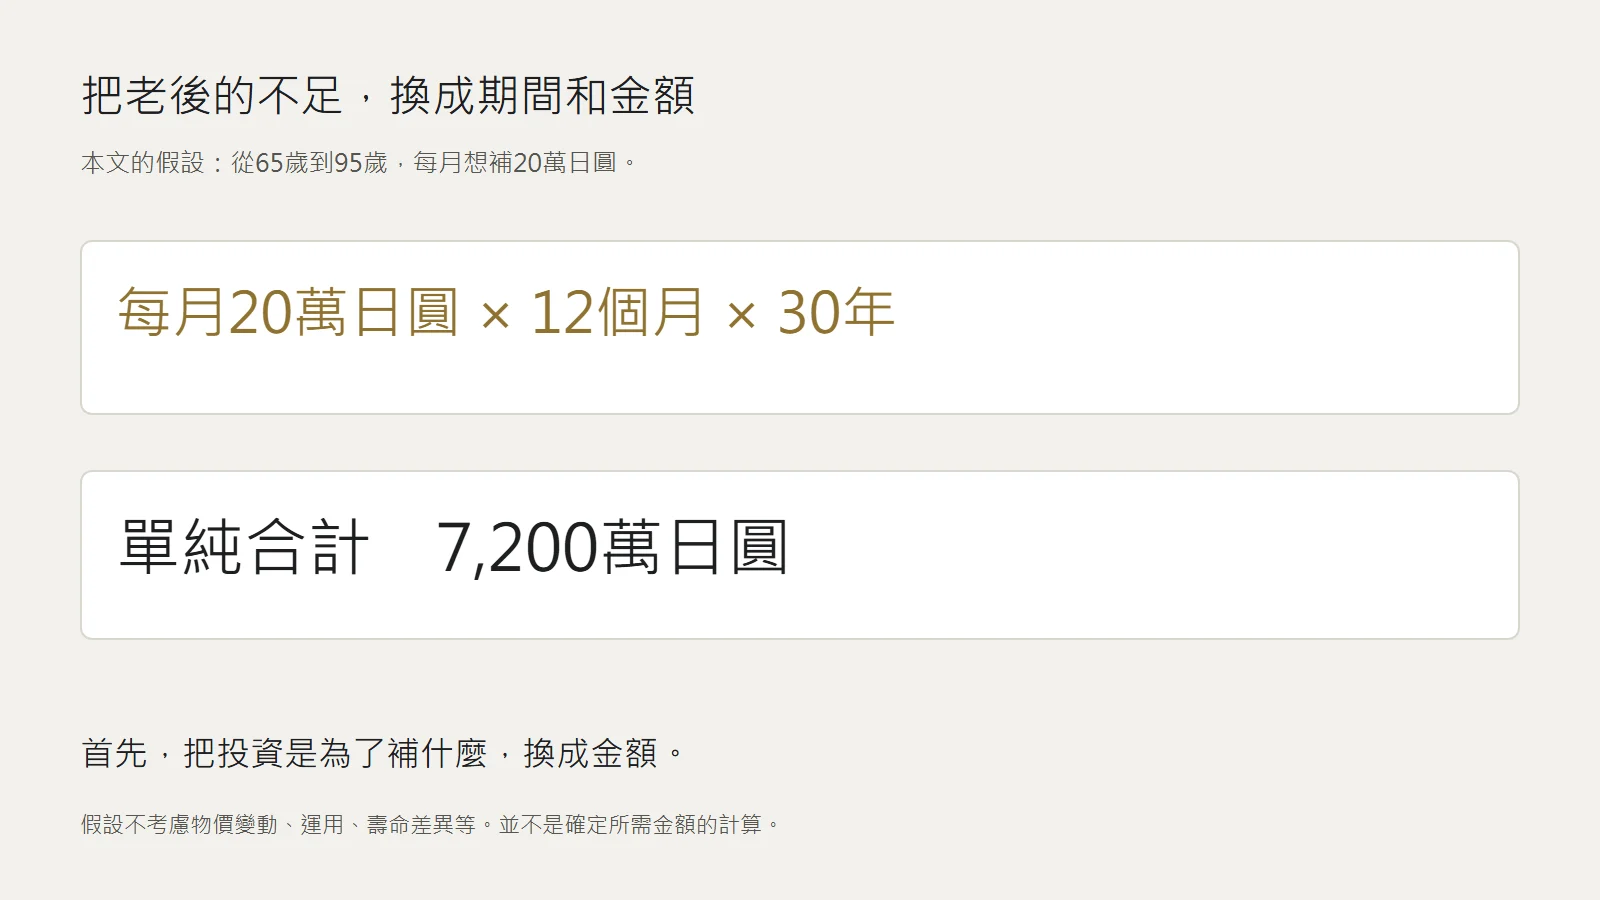
假設65歲退休,那就請你95歲過世吧。
這樣不足金額的暫定額是20×12個月×30年=7,200萬日圓
總之,有7,200萬日圓就沒有擔憂了。
寬裕的老後生活,指的是偶爾去旅行、玩玩興趣,能自由享受這些事情程度的生活。
套用「好物件」
那麼,以此為前提來思考「好物件」。
有1億日圓的信用額度,代表2,500萬日圓的公寓可以買4間。
就算扣掉費用後的租金是7萬日圓,收入也有28萬日圓。
嘛,現實上不一定會35年都持有同一個物件,但從30歲時點開始用35年的貸款,應該可以持有還清貸款的物件。
這樣每月的租金收入就能涵蓋20萬日圓以上了。
假設每間公寓每月自掏腰包1萬日圓,4間就是4萬日圓×12個月×35年貸款=1,680萬日圓
設備耗損、更新費用、廣告費用等支出,以及修繕公積金調漲和租金下滑的壓力,暫定35年合計負擔400萬日圓,×4間就是1,600萬日圓
總共支出3,280萬日圓,還清時擁有4間公寓作為資產。
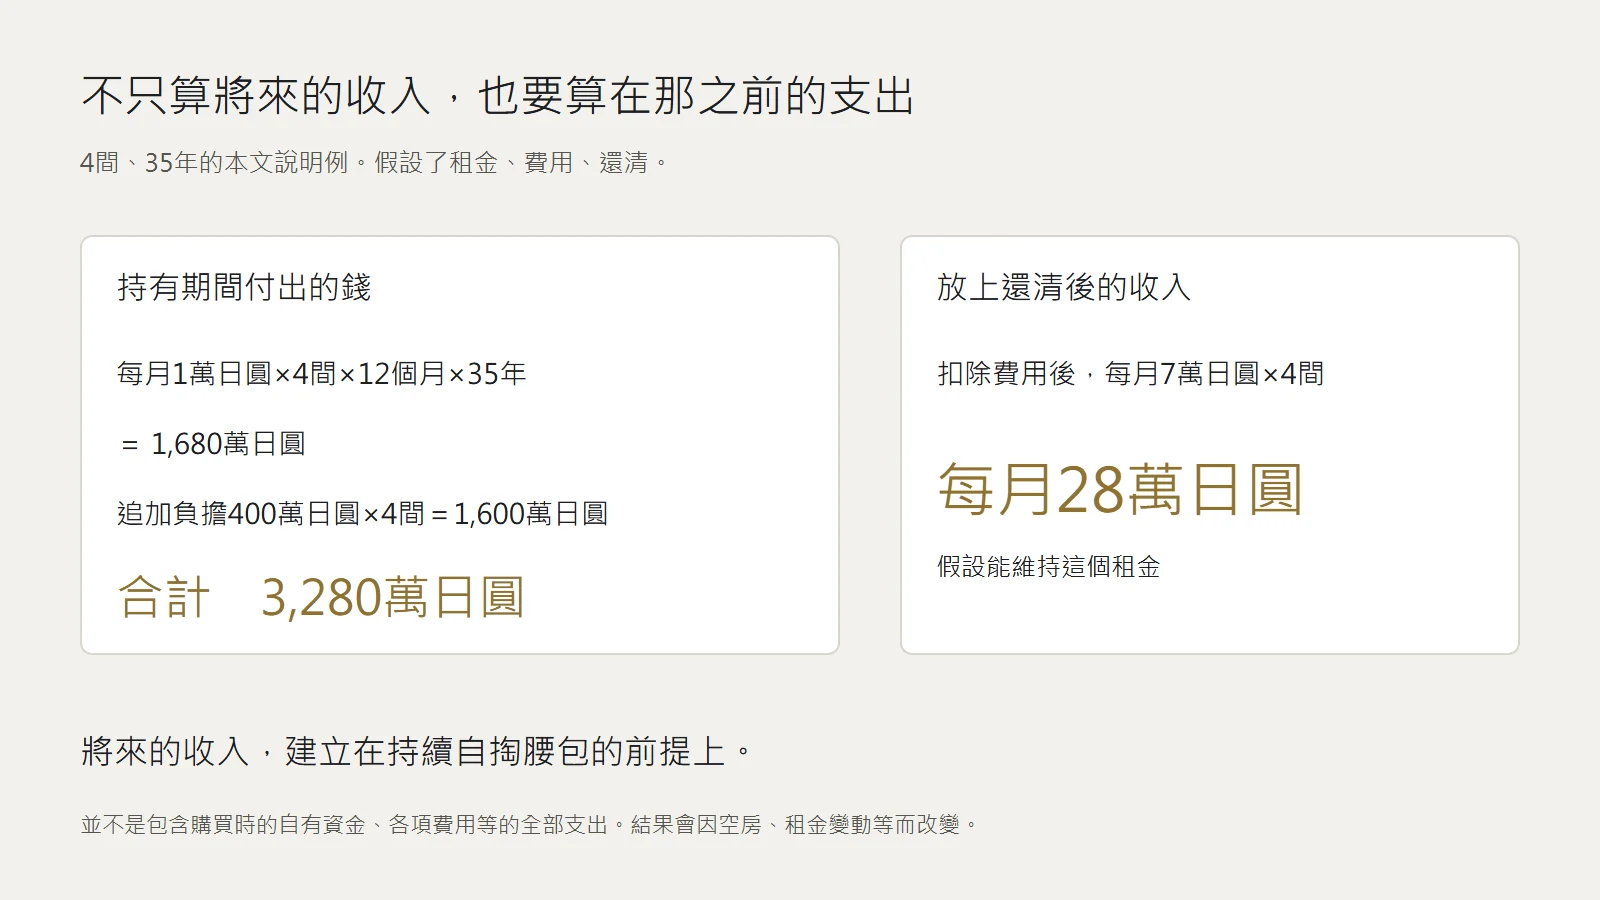
如果持有到95歲,原本預定不足的7,200萬日圓本來就已經靠收入補上了,而且還能擁有公寓本身作為資產。
嘛,雖然只是大框架,這就是世間所說的公寓投資。
還是別做夢比較好
這不是2,000字左右就能懂的東西,所以這種文章當作契機就好,我只寫重要的重點。
光看這裡寫的內容就能大致想像,這是「錢付得還真不少嘛」的內容。不是「什麼都不做、也沒有負擔,財產就自己到手的夢幻故事」。
但是,相對來說,有踏實地為將來的不安做準備的空間。
投報率低的公寓,對上班族家戶的踏實做法來說,意外地是比較好的選擇。
還是別做夢比較好。
讀者當中應該也有很多是父母那一輩,請教教你的孩子們。叫他們別做夢。
想要收支為正來持有的話
那麼,最後提一下更夢幻的話題來收尾吧。
想要收支為正來持有物件的話,就要承擔風險,請做好覺悟。
這十幾年,都市地區的公寓價格是上漲的趨勢。日本國土交通省的不動產價格指數中,全國的公寓以2010年為100的話,在2025年12月是225.1。這段期間靠不動產投資成功的人很多,是理所當然的。
但這並不擔保今後的行情也會好。理所當然。
追求投報率,就是承擔風險。
而外行人常有的那種「好物件」是不存在的。請這樣想。
「可是,世上不是有只在業者之間交易的非公開物件嗎?」
是的。有。但是,你們沒辦法不附貸款特約、付1成的訂金,萬一的時候付違約金吧。
不可能沒有負擔、只有好處。看太多 YouTube 之類的而做夢,真的還是別這樣比較好。
我覺得對公寓經營抱有夢想的人實在太多了。
倒也不是不行,只是很多人以外行人的狀態去做,所以還是學習一下比較好吧。
好了,「好物件」和費用我都寫了。
然後,如果想思考「自己的情況」,先試著把「家戶環境」和「投資目的」寫出來就好。那就這樣