
50年の住宅ローンは、借りる側と貸す側のどちらに得なの?
返済期間50年の住宅ローンは、月々の返済が軽くなる代わりに利息の総額が増えます。借入5,000万円・金利1%の仮定で35年と50年を比べ、借りる側の選択肢と、貸す側のねらいを整理します。
Q&Aサイトで、こんな質問に答えました。
50年の住宅ローンができましたね。30歳から返済を始めると、終えるのは80歳です。その頃、我々は元気に働いているでしょうか。それでも借りる方は、どんな返済プランなのでしょうか。
何を答えれば良いものでしょうか。返済プラン?それはローン期間50年とすでに定義されていますのでそれが返済プランですね。
何を酔狂にも50年もローンを組むのか?と言う事が問いの根幹で良いでしょうか?
長く借りるのは、借りる側に不利なのか
50年ものローンとなると条件反射的に思い浮かぶのは長期ローンにおける利息負担です。消費者視点で見ると巧妙に長い期間のローンを組ませることによって利息を得ようとしているだろうと邪推出来ます。
しかし、金利が低い局面なら、長期ローンは消費者有利に思えます。利息の負担よりも期限の利益が上回るのではないでしょうか。
金利は今後上がるかもしれませんが、全期間固定で借りていれば借りた時の金利のままです。変動金利なら基準となる金利に連動して上がりますから、そこは区別しておくべきです。それでも金融機関が好き勝手に上げられる訳ではありません。
そして、金利が上昇するという事は物価も上昇しているという事でもあるでしょうから、購入した不動産も価格が上がるという事でしょう。
勿論購入物件によりますが、都市部の利便性の良い物件なら借入の総額を物件価格が上回る事も起こりそうです。
そうなればBS上の債務超過は解消されますからローンがいつまで続こうが悲惨ではない様にも思えます。
月々は軽くなる。総額は増える
80歳でもローンがあるなんて不安でしょうがないという印象が芽生えますが、ローン期間が長くなれば月間の支払いは軽くなり家計の負担は小さなものになるでしょう。
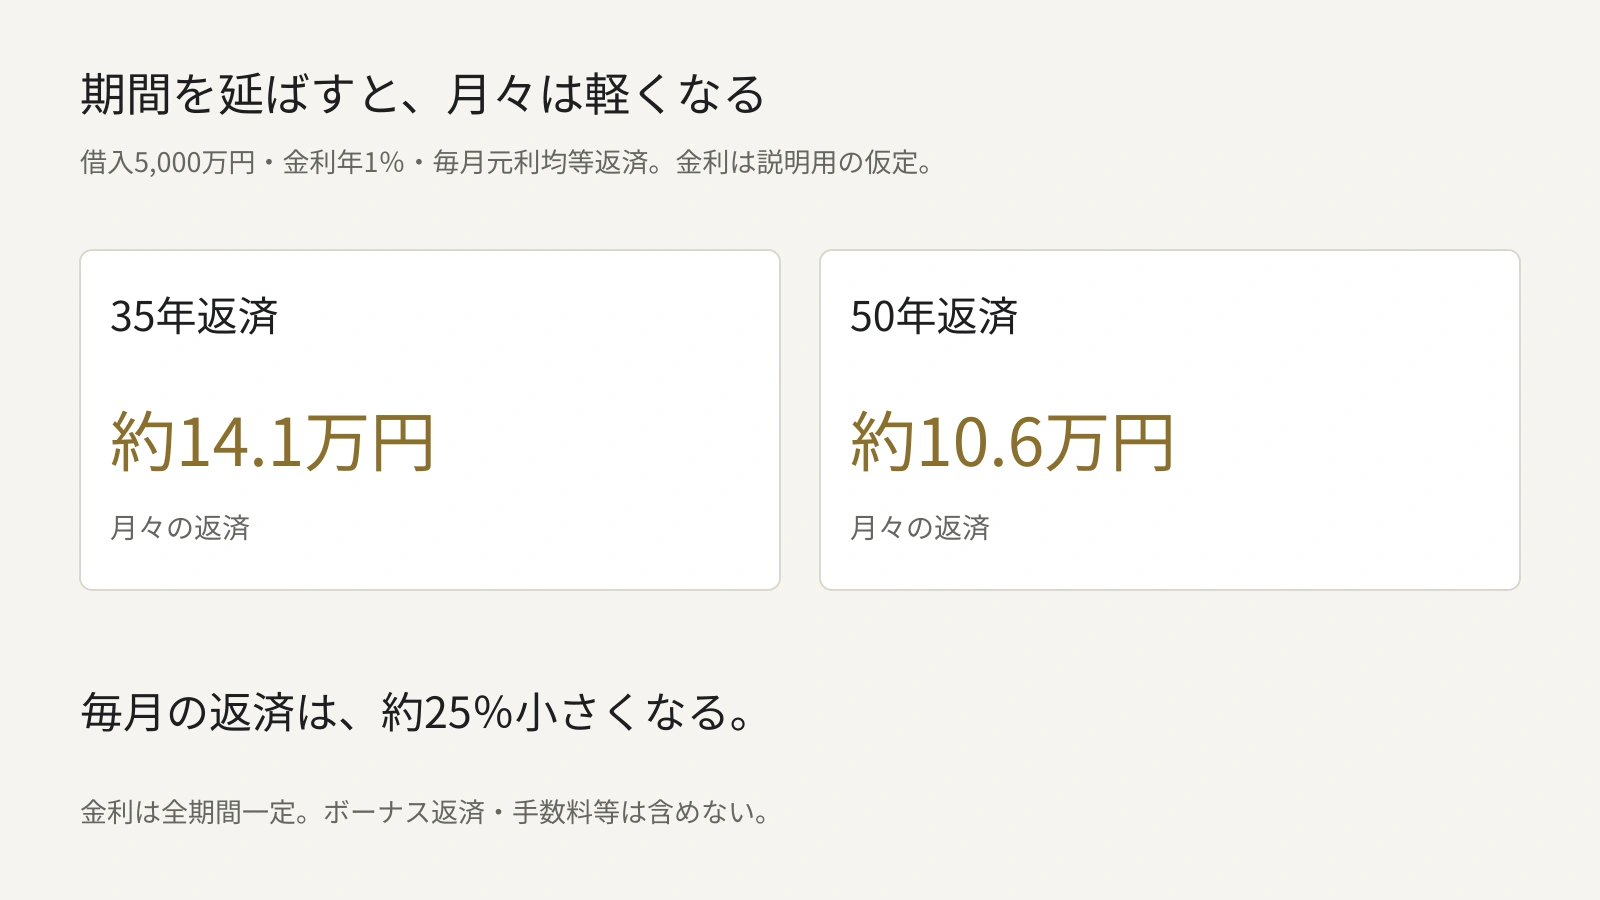
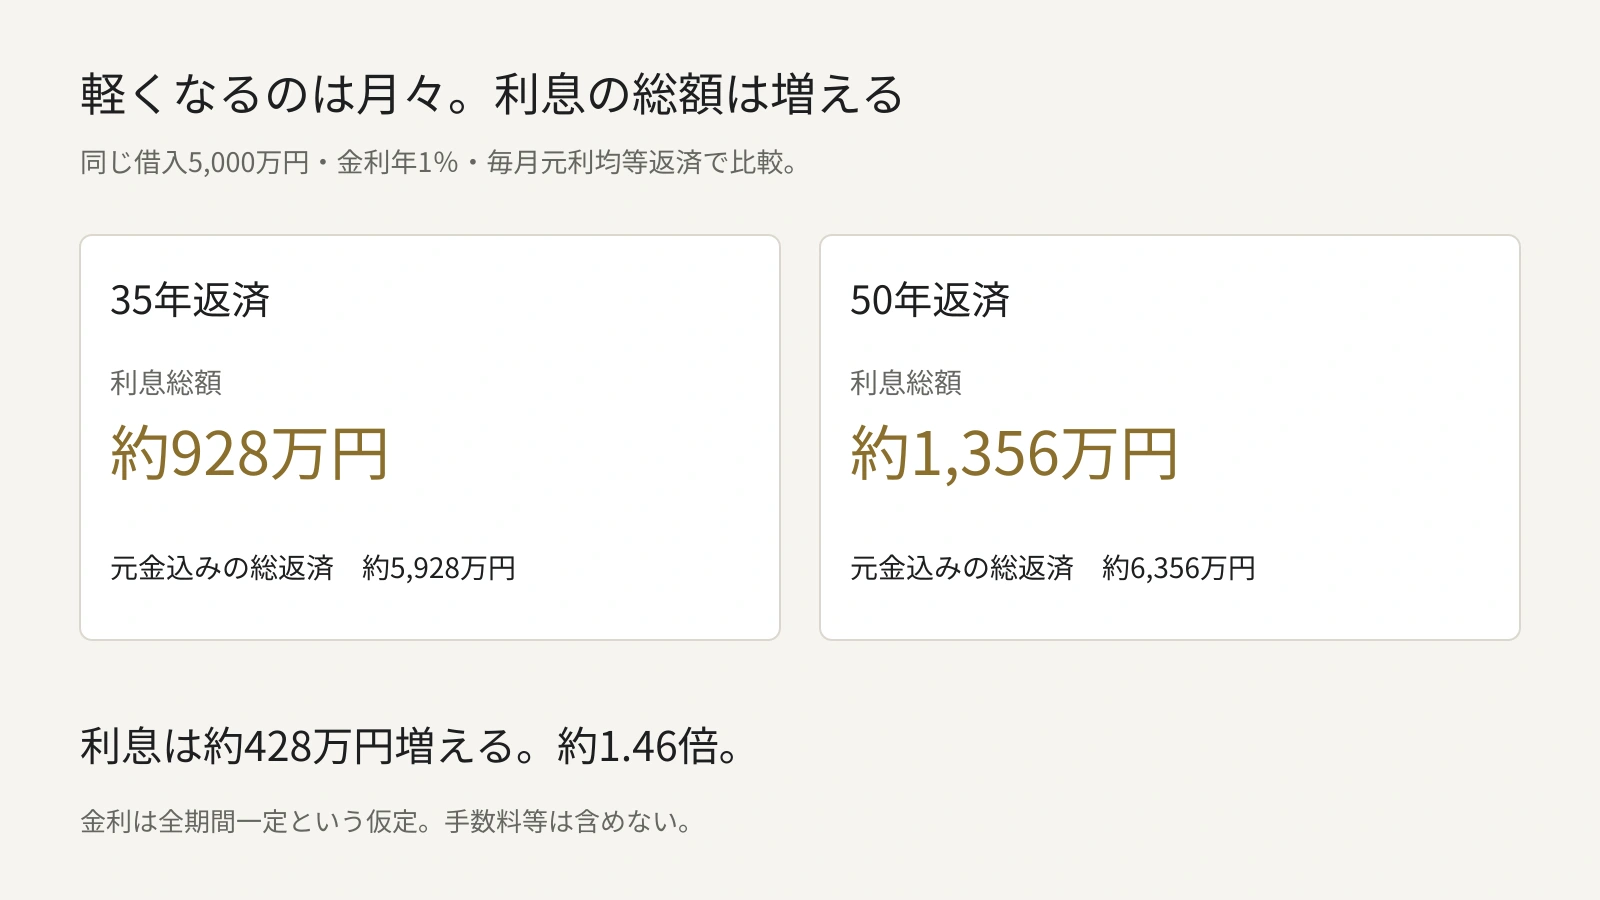
例えば5,000万円を金利1%の元利均等で借りると、35年なら月約14.1万円、50年なら月約10.6万円。ざっと4分の1軽くなります。ただし利息の総額は約928万円から約1,356万円に増えます。軽くなるのは月々であって、総額ではありません。
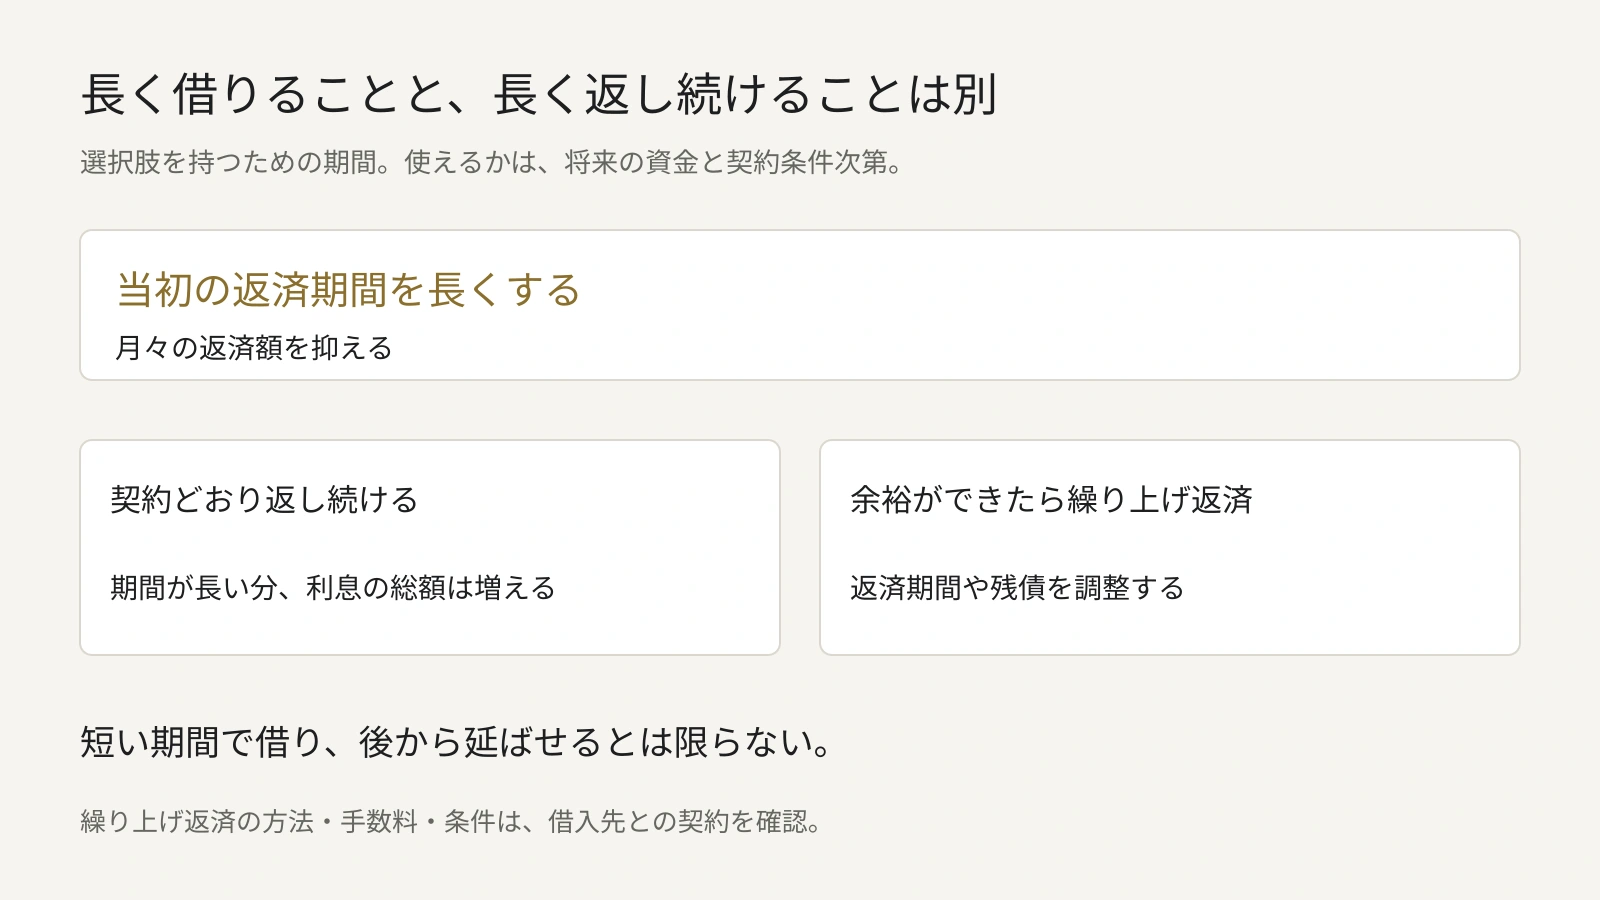
そして、長期ローンに関して言えば繰り上げ返済すればいつでも残債の調整は可能なんです。
30年のローンを後から50年にしてくれは原則通りませんが、逆は可能です。
退職時点で退職金で繰り上げ返済すれば何も老後にローン支払いが残るという事もありません。全ては計画一つです。
貸す側のねらい
選択肢が増える分消費者有利と言えるでしょう。では、金融機関メリットは何なのか考えてみたく思います。
これは単にアホな消費者が毎月のローン返済が小さくなれば沢山借りてくれる=高額な物件でも買える事を期待しての事でしょう。
不動産価格が上昇している中、毎月の負担が大きいのが消費者ネックなのでしょう。
長期ローンで負担なく買えるようにしてあげれば思い切って買ってくれる人が増えるじゃないですか。
35年なら躊躇する価格でも50年なら手を出せる。勿論本質的にはやや気のせいなのですが、いける気がするものでしょうね。
結論双方メリットがあるので、考え方一つと言うものです。賢い利用をお勧めしたいものです。