
50年的房屋貸款,對借方和貸方哪一邊有利?
貸款年限50年的房屋貸款,每月還款變輕,但利息總額會增加。以借款5,000萬日圓・利率1%為假設比較35年和50年,整理借方的選項和貸方的盤算。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上回答了這樣的問題。
50年的房屋貸款出現了呢。從30歲開始還款的話,還完是80歲。那時候我們還能健康地工作嗎?即使這樣還是要借的人,是什麼樣的還款計畫呢?
該回答什麼才好呢。還款計畫?那已經定義為貸款期間50年了,所以那就是還款計畫吧。
問題的核心,可以理解為「為什麼會有人那麼好事,背上50年的貸款?」嗎?
借得久,對借方不利嗎
說到長達50年的貸款,條件反射般想到的,是長期貸款的利息負擔。從消費者的觀點來看,可以猜疑是不是想巧妙地讓人背長期貸款來賺利息。
但是,在利率低的局面,長期貸款看起來對消費者有利。期限利益不是會超過利息的負擔嗎?
利率今後也許會上升,但如果是全期間固定借款,就維持借的時候的利率。機動利率的話,會連動作為基準的利率而上升,這點應該區分清楚。即便如此,金融機構也不能隨心所欲地調升。
而且,利率上升,應該也代表物價在上升,所以買的不動產價格也會上升吧。
當然要看買的物件,但如果是都市地區便利性好的物件,物件價格超過借款總額的情況也可能發生。
這樣的話,資產負債表上的負債超過就會消除,所以不管貸款持續到什麼時候,看起來也不悲慘。
每月變輕,總額變多
80歲還有貸款,會萌生不安得不得了的印象,但貸款期間變長的話,每月的支付會變輕,家計的負擔也會變小吧。
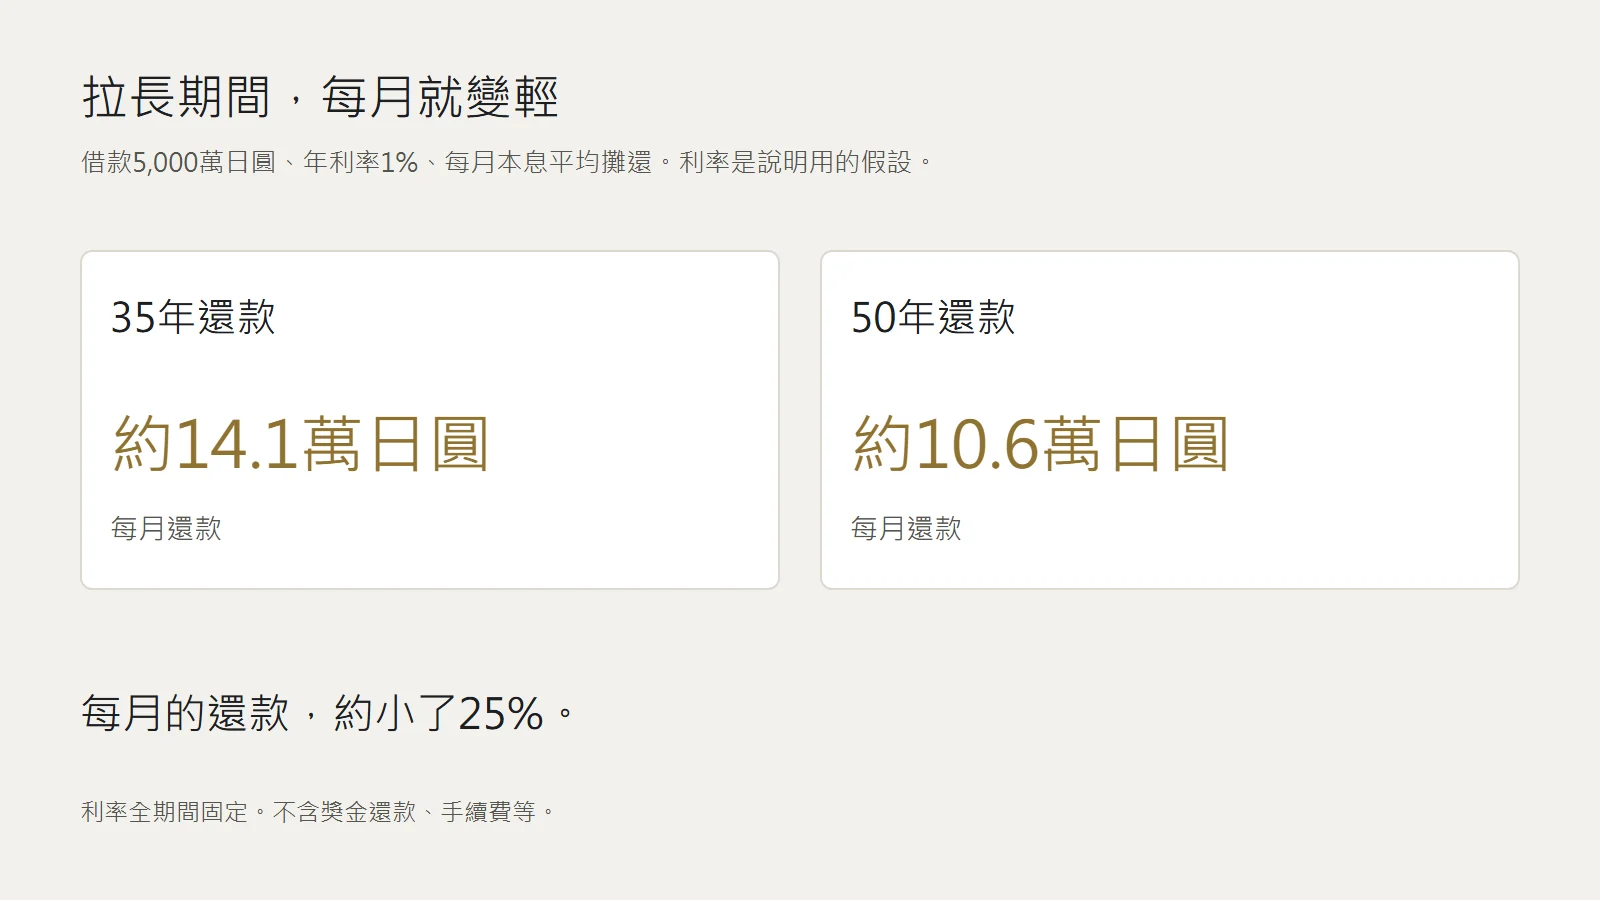
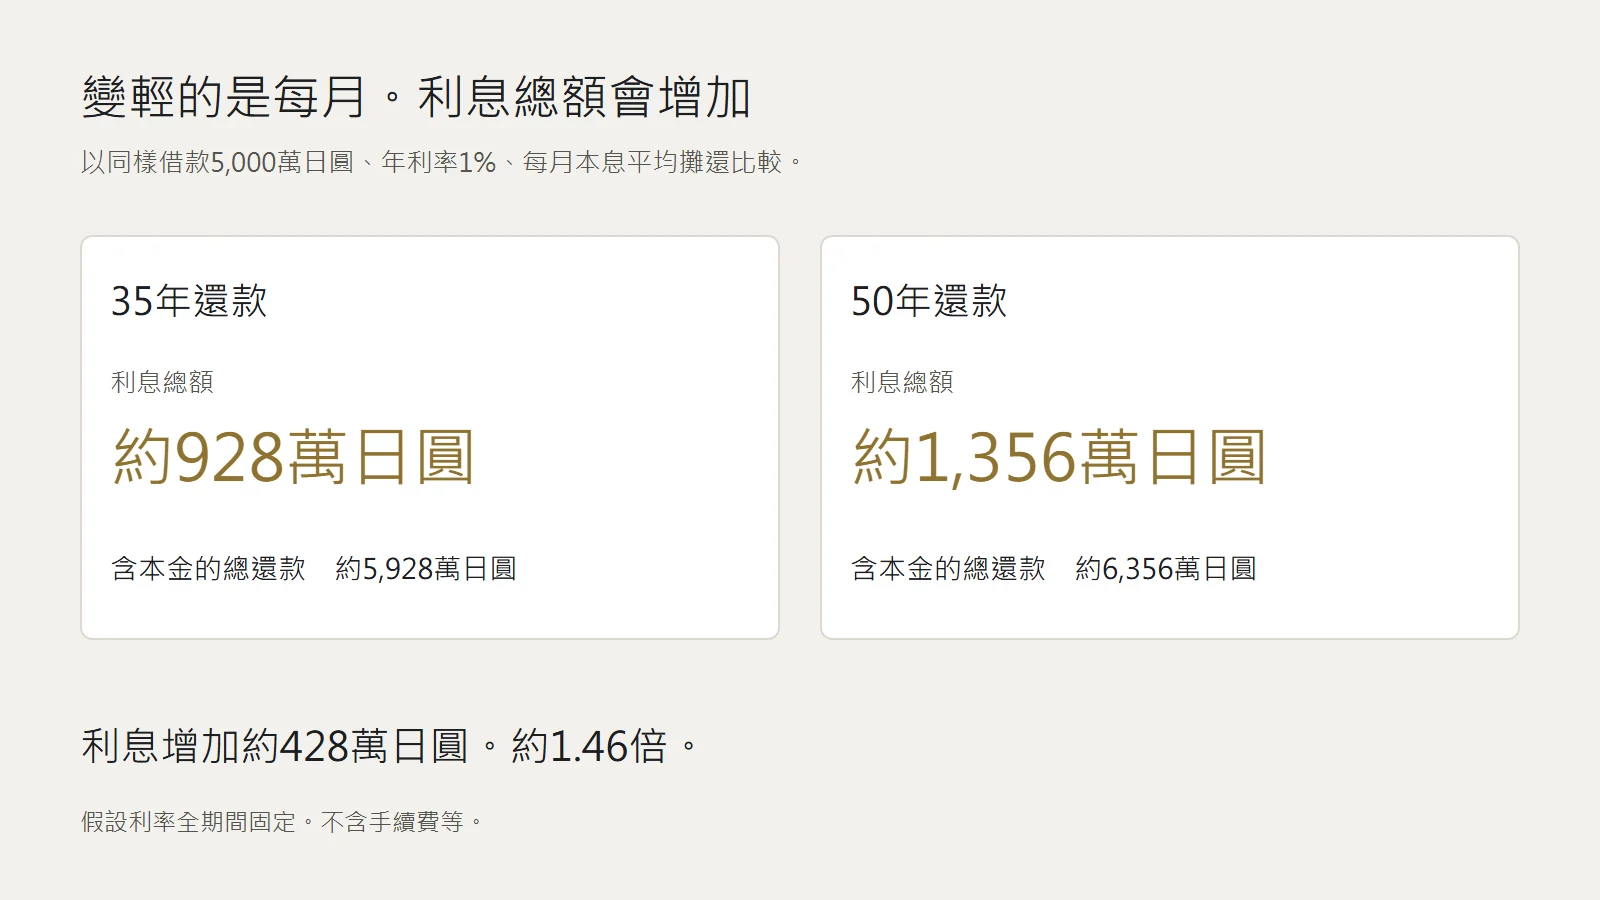
例如把5,000萬日圓以利率1%本息平均攤還借款,35年的話每月約14.1萬日圓,50年的話每月約10.6萬日圓。大約輕了4分之1。只是,利息總額會從約928萬日圓增加到約1,356萬日圓。變輕的是每月,不是總額。
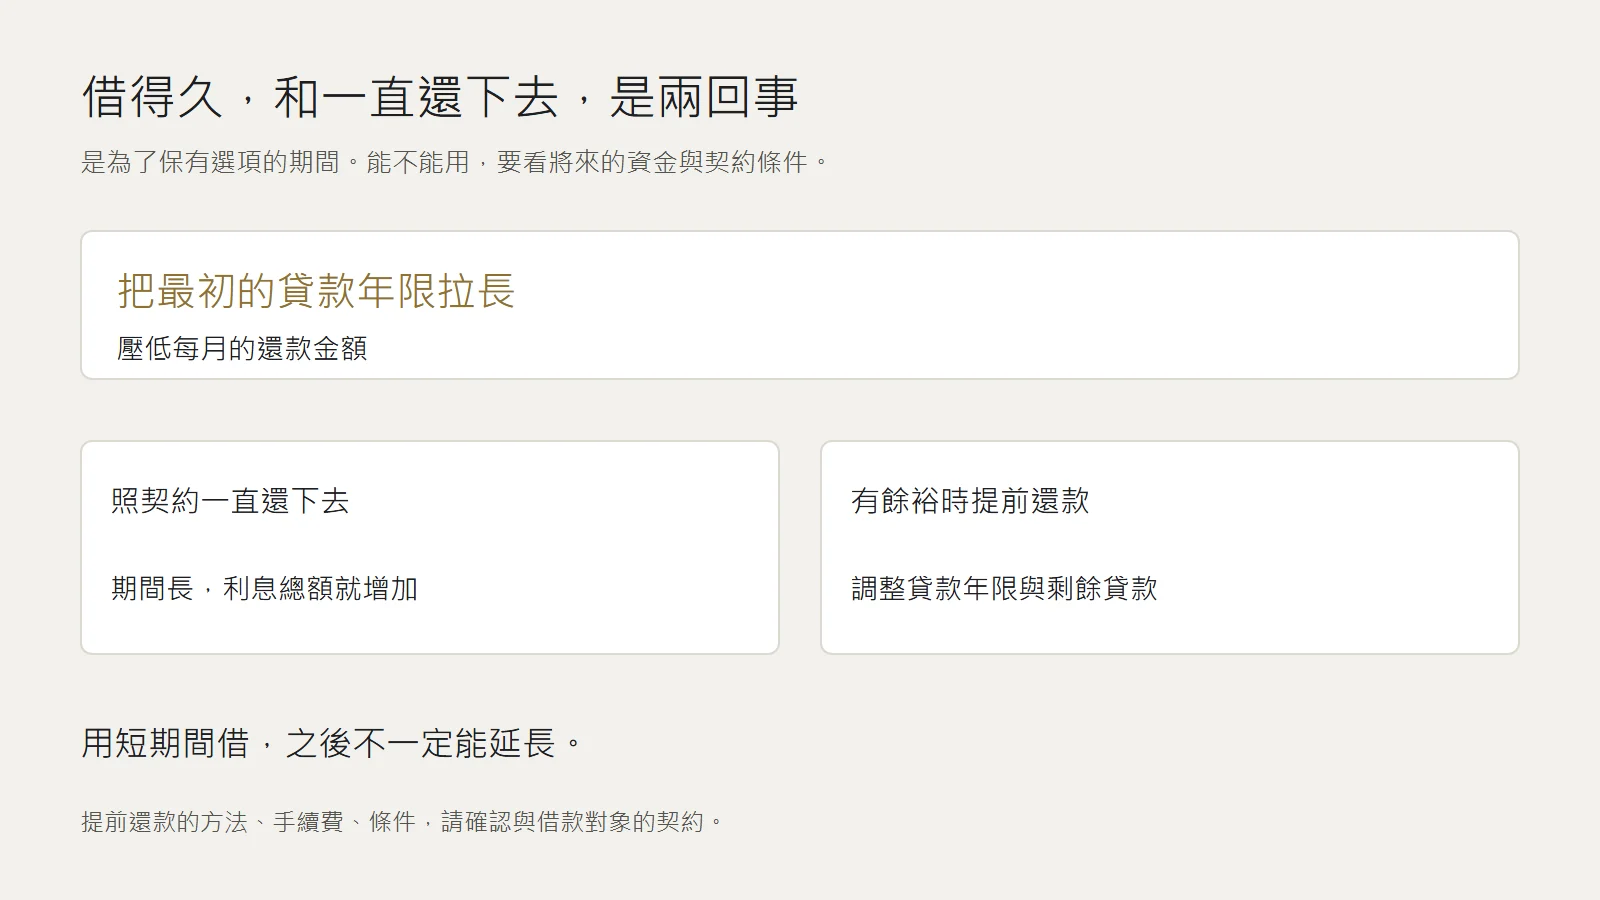
而且,就長期貸款來說,只要提前還款,隨時都可以調整剩餘貸款。
30年的貸款事後要改成50年,原則上行不通,但反過來是可以的。
在退休時點用退休金提前還款的話,就不會在老後留下貸款要付。一切都在於計畫。
貸方的盤算
選項增加了,可以說對消費者有利吧。那麼,我想來想想金融機構的好處是什麼。
這單純是期待傻傻的消費者只要每月的貸款還款變小,就會借很多=連高價的物件也買得起吧。
在不動產價格上漲中,每月負擔大是消費者的瓶頸吧。
如果用長期貸款讓人沒有負擔地買得起,下定決心買的人不就會增加嗎。
35年會猶豫的價格,50年就出得了手。當然本質上有點是錯覺,但應該會覺得做得到吧。
結論是雙方都有好處,所以就看怎麼想。希望大家聰明地利用。