因違法融資而成為話題的銀行,以前就評價不好嗎
因違法融資而成為話題的地方銀行,融資的審核標準其實是嚴格的。主要負責竄改文件的,是把客戶帶進銀行的不動產公司。連同被認定的銀行方面參與的事實,寫下筆者的看法。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上,回答了這樣的問題。
想問不動產公司的社長,或是熟悉不動產的人。新聞上因違法融資而成為話題的那家銀行,以前就評價不好嗎?其他銀行也同樣在竄改租金明細表(rent roll)之類的嗎?
我以專家的身分來回答。
新聞上成為話題的那家銀行,是地方銀行之一。大多數人應該不熟悉,所以按順序說明。
大家熟知的大型都市銀行,因為手上有那家的卡,應該一聽就知道是哪家銀行。
相對於這些都市銀行,以地方城市為市場來經營的,就是地方銀行。
如果你有故鄉,那裡大概會有冠上該都道府縣名或地名的銀行吧。那家銀行就是這些地方銀行之一。
地方銀行的位置
話說回來,銀行是什麼呢?
你分得出銀行和非銀行金融機構(non-bank)的差別嗎?「非銀行」這個詞常常聽到,在個人借的貸款裡,也許非銀行還更常聽到。信用卡分期公司或租賃公司的關係企業等等,應該在哪裡聽過名字吧?
那麼,為什麼要寫這些呢,是因為希望你想像一下地方銀行所處的位置。
銀行把錢借出去,以利息作為收益。不動產擔保貸款,對銀行來說,可以說是在做好風險對沖之後就能放款的穩定市場。夾在大型銀行和非銀行之間,地方銀行是為了收益而需要融資市場的立場。
請在考慮到地方銀行在這個不動產市場中的位置之後,再繼續讀下去。
那家銀行的融資是嚴格的
那麼,進入正題。
那家銀行在不動產投資的貸款上,確實是撐起一角的存在。
它的融資方針是只鎖定高屬性的受薪者,以收益還原法優先的物件評估,在公寓貸款上展現存在感。
那則違法融資的新聞,也許讓人有「對誰都違法放款」的印象,但事實完全相反。那家銀行的融資標準被綁在高屬性上,在業界是嚴格的標準。
假設非銀行的融資條件是年收入550萬日圓左右、可借到總額約10倍,那家銀行則要求年收入700萬日圓。而總借款可以看到40倍。也就是能借到2億日圓。
要做金額大的整棟公寓,那家銀行正是最合適的。
細節用語的意思看不懂的話,大概讀過去就好。
也就是說「那家銀行的融資條件相當嚴格」。
評價不好嗎
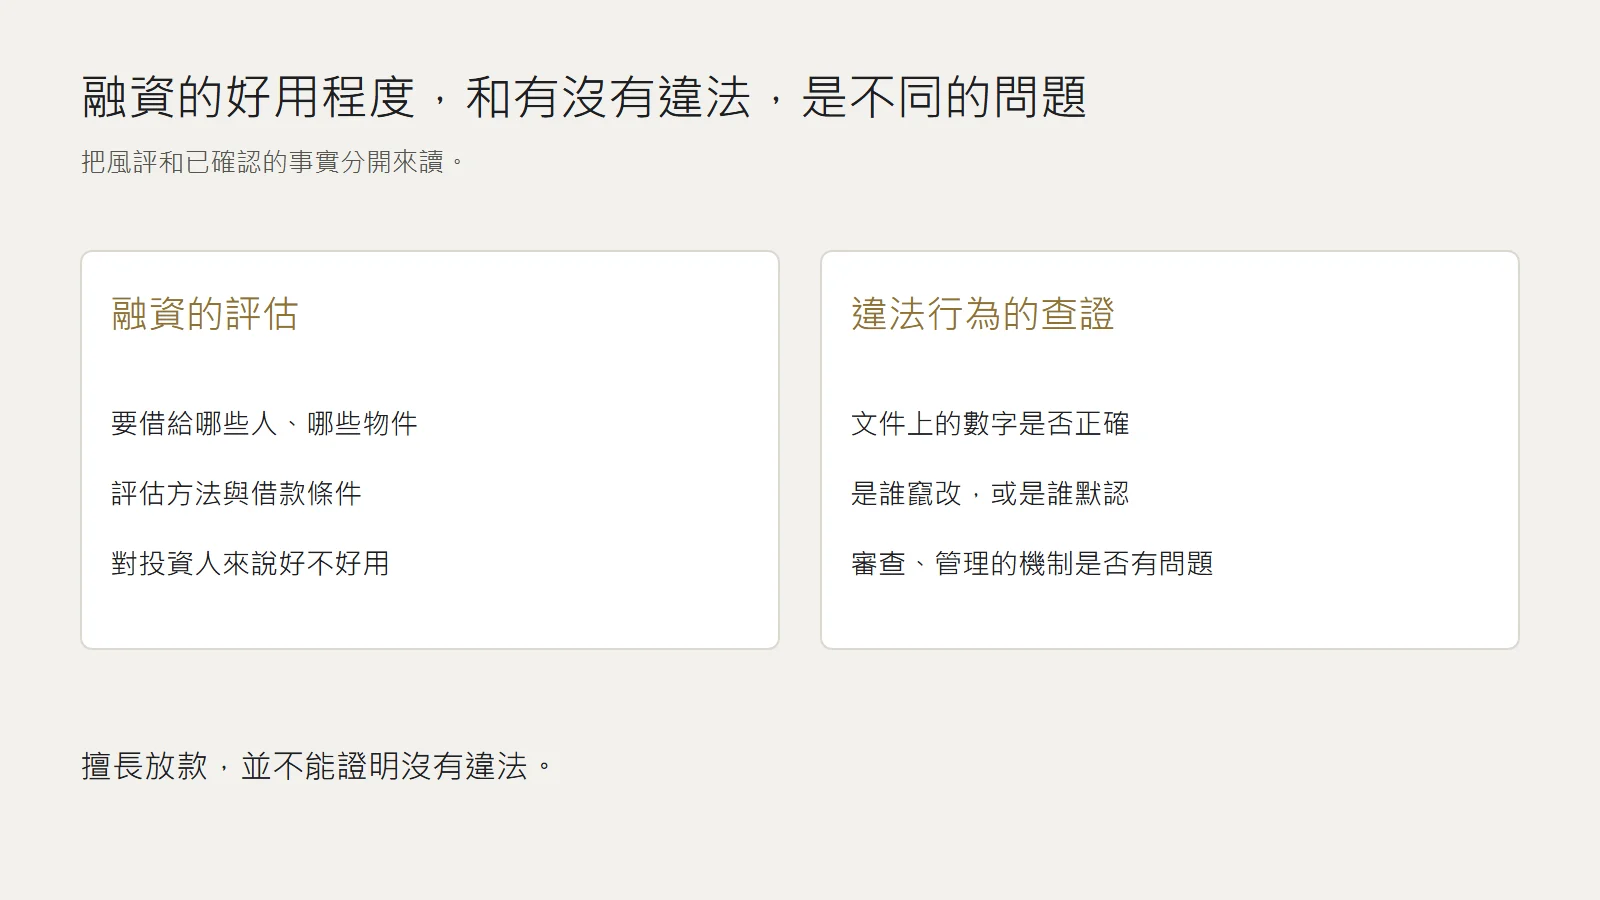
我不知道你問的評價指的是什麼,如果是指惡評的意思,那麼不論現在或以前,在不動產業界都沒有惡評。
「咦?明明因為違法融資鬧得很大啊」
你應該會這樣想吧。但這是事實。將來會不會寫這件事先不談,那次違法融資事件,就像是那家銀行抽到了共享住宅(share house)事業破產事件的鬼牌。
作為銀行,它非常積極,與其說是銀行,行風更接近證券公司的調調。怎麼看待那種風氣因人而異,但跟不動產有關的人,我想沒有人會對它有那麼差的印象。
如果說銀行就是要好壞兼容,那家銀行正是如此吧。
好,來回答你的問題。那家銀行以前就評價不好嗎?不,以前評價也不差,現在評價也不差。
它是擅長不動產、很了解市場、擁有專業知識的銀行。
一定還會頑強地重返市場吧。
竄改的是誰
接著是其他銀行的情況如何這個問題,大部分租金明細表的竄改,並不是銀行做的。
主要竄改文件的,是把客戶帶進銀行的不動產公司。這個差別很大。這裡不能有誤解。
話雖如此,銀行方面也不是毫無關係。第三方委員會的報告書中,認定了營業職員默許竄改、部分職員甚至自己參與偽造,以及分行經理和1名執行董事的直接參與。日本金融廳也認定了行員自己竄改的案例。
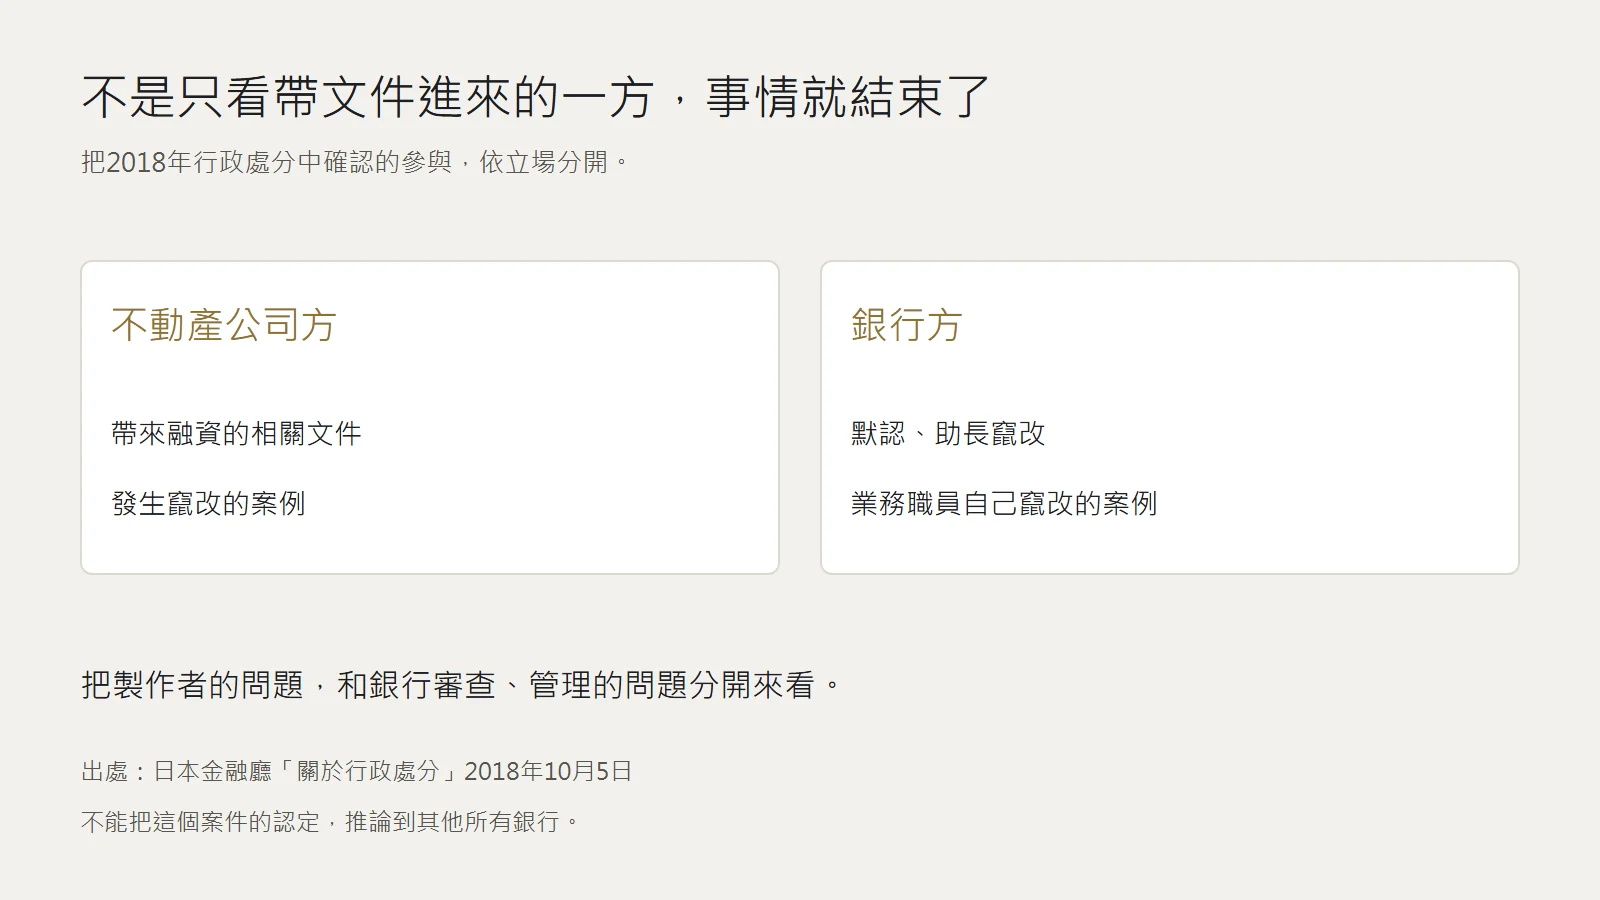
另一方面,據稱沒有證據顯示經營高層知道個別的違法行為。公司為了放款而命令偽造私文書,是不可能的事,風險與好處根本不成比例。
這是一件相關各方都會有很多話想說的案子,但我想說的只有一件事。
「那家銀行被說得有點太壞了」
連那家銀行,都不是以公司的名義命令竄改,其他金融機構的情況也就可想而知了。