
要做不動產投資的話,用貸款比較好嗎?
不動產投資的意義,在於能利用借款來投資。這稱為「活用信用額度」。不過,能取得融資的人並不多。也一併整理人口推估、平均薪資、信用資訊的規定。
本站以居住在日本的讀者為對象撰寫。文中提到的稅制、貸款等規定,皆為日本的制度,並以日本居民為前提。
本頁為日文原文的翻譯。兩者內容如有出入,以日文原文為準。
我在問答網站上,回答了這樣的問題。
以資產運用的方式做不動產投資時,用不動產投資貸款比較好嗎?
我想透過這個問題,把「活用信用額度」這個想法,傳達給廣大有興趣的人。
都有「上班族房東」這個詞了,我感覺收益型不動產已經變得很普及。
但是,越多人知道,就代表越多沒有好好學習的人也去做,結果「不動產還是很可怕」這種模糊的業界不安,依然沒有消失。
不動產投資,是指利用不動產的投資。
這也被稱為「收益型不動產」 「租賃經營」,意思都是一樣的。
在日本做租賃經營的意義
在日本考慮不動產投資時,好處到底是什麼呢?
有幾件事是應該清楚理解的。
日本預測人口會減少。依國立社會保障・人口問題研究所的推估,2020年為1億2,615萬人的人口,到2070年預計將減少到8,700萬人,足足減少3成。
而且,因為少子高齡化,生產年齡人口的減少也被視為問題。
經濟發展也說不上突飛猛進。租賃需求是因為事業擴大、需要勞工,以那裡為市場而產生的。
工作的總量沒有增加,租賃需求卻增加,原則上是不可能的。
在這樣的情況下,特地在日本做租賃經營的意義是什麼呢?
在這種不動產市況中做不動產投資的人,並不是對日本不動產的未來有所期待。
倒不如說,正因為國內市況一成不變,才受到關注,也可以這麼說吧。
活用信用額度這個想法
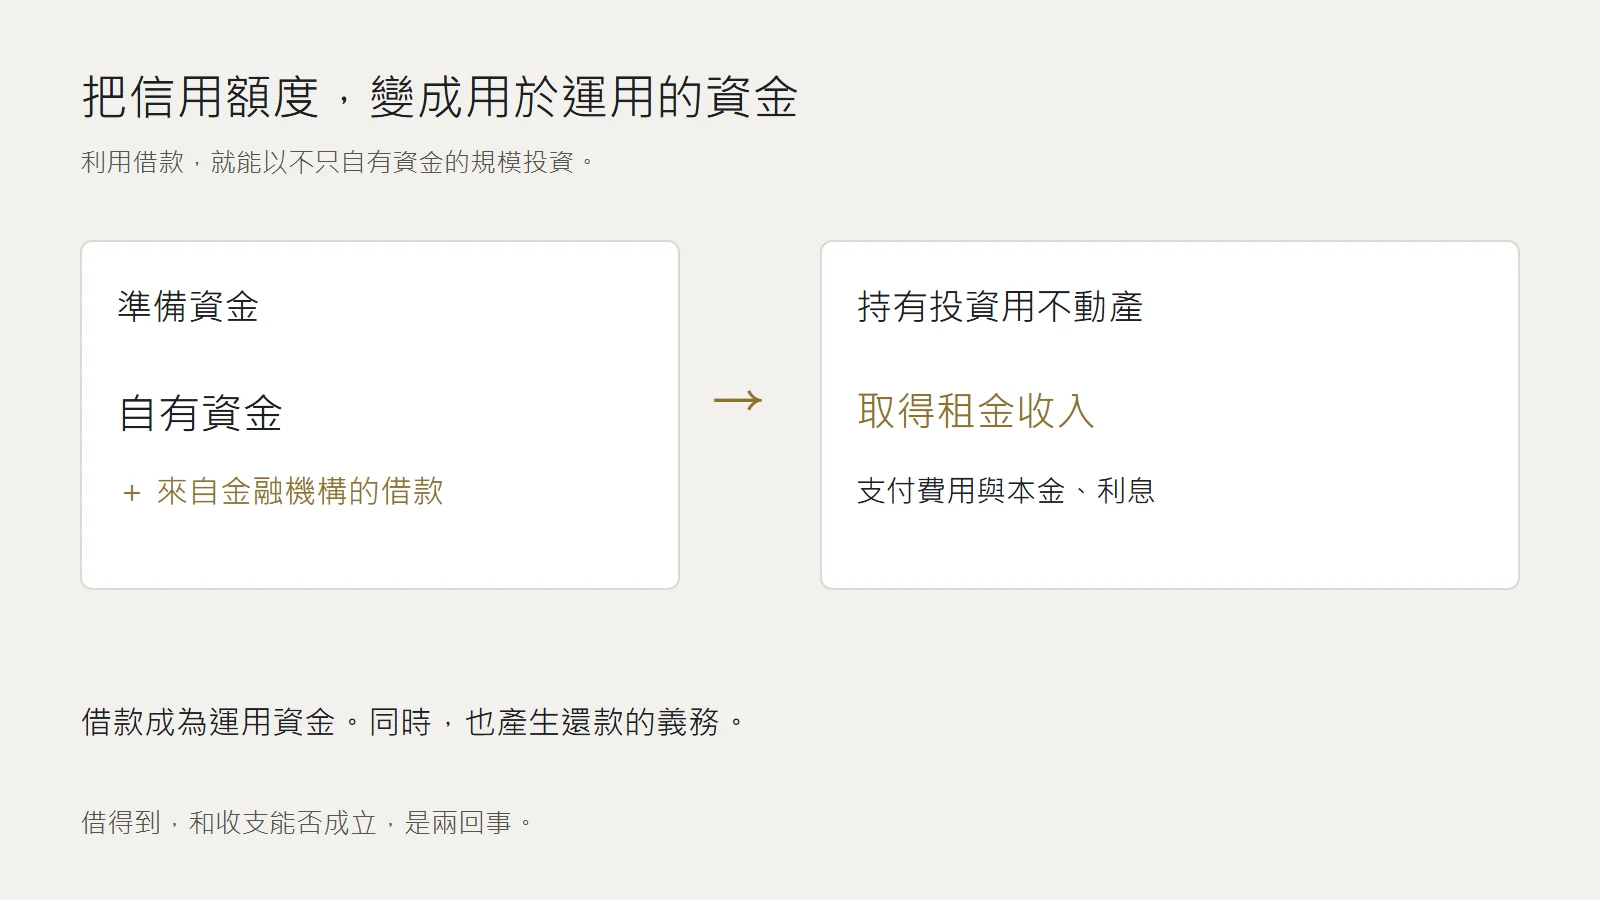
不動產投資的魅力與意義,可以歸結為能利用借款來投資這一點。
這稱為「活用信用額度」。
以撰寫時(2025年)來說,日本的融資利率在全世界也是壓倒性地低。
也就是說,借錢的壞處極低。
利用這種籌資利率之低來提高運用收益的想法,就是活用信用額度。
做不動產投資的人,可以說是為了活用借款而做不動產投資。
既不是期待日本不動產漲價,也不是喜歡不動產,也不是租賃經營特別賺錢。
能用別人的錢投資,這才是最大的好處。
假設籌措資金的利率負擔是2%,即使投資商品的投報率是4%,也能產生超過利息負擔的投資利益。
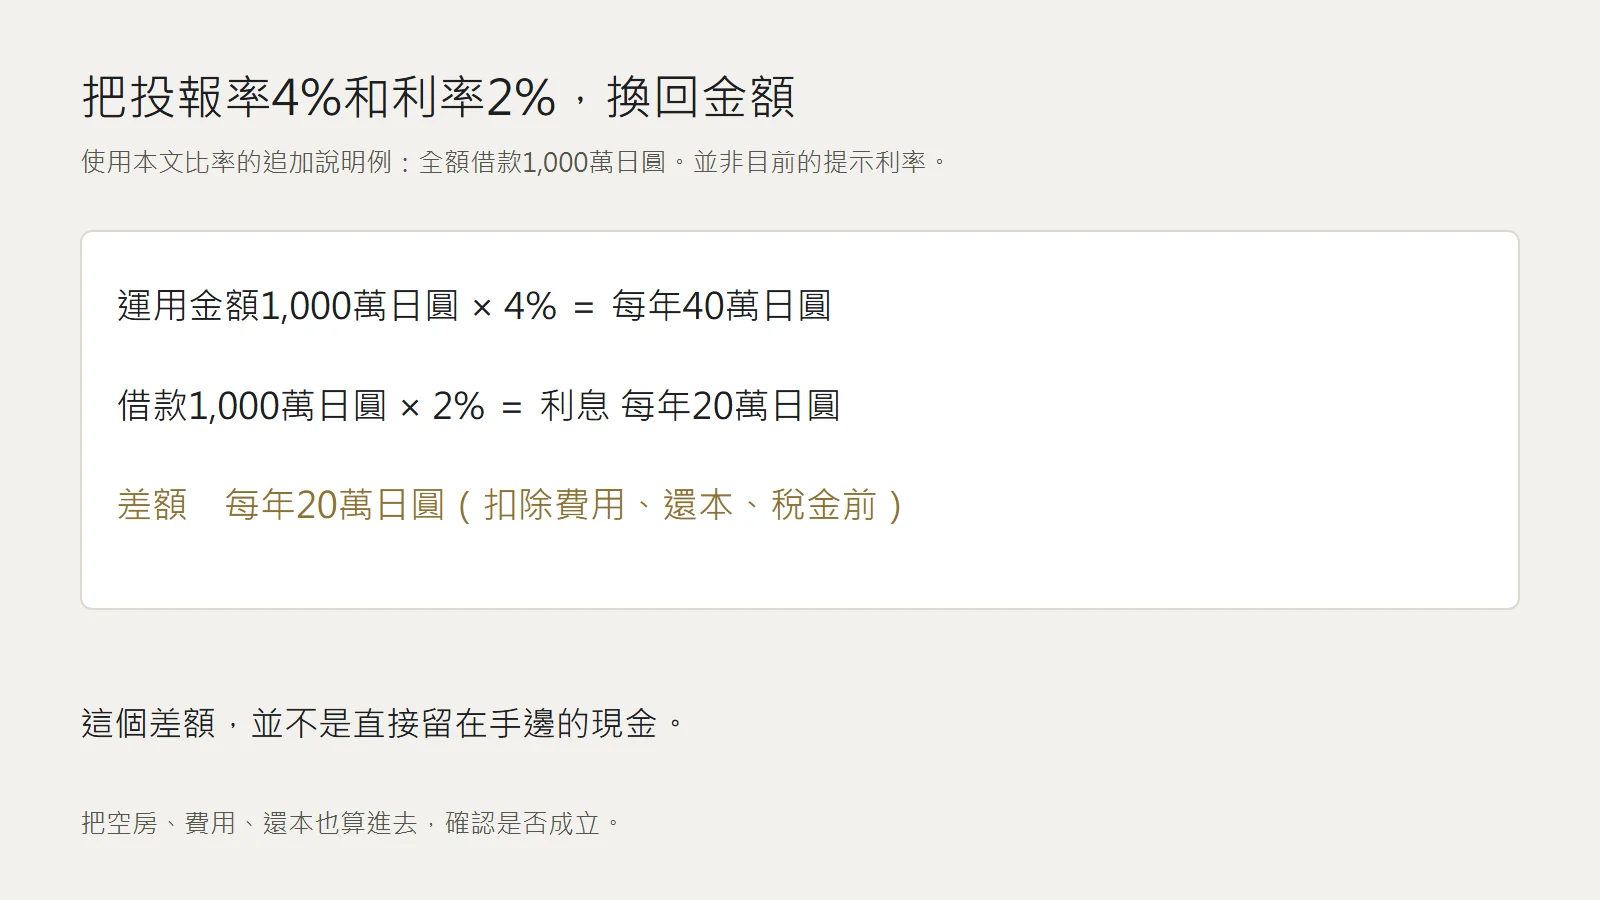
而且,利用借款就代表不是自有資金,所以並不會變成要先存到錢才能投資。
在現代社會,光是存下投資資金本身就很困難了。
在這樣的情況下,只要能取得融資就能著手的投資,是很令人振奮的。
能取得融資的人很少
然而,取得這個融資,本身就是很高的門檻。
這是社會上很容易被誤解的事,「幾乎所有人」都無法取得融資,所以這個話題本來就與他們無關。
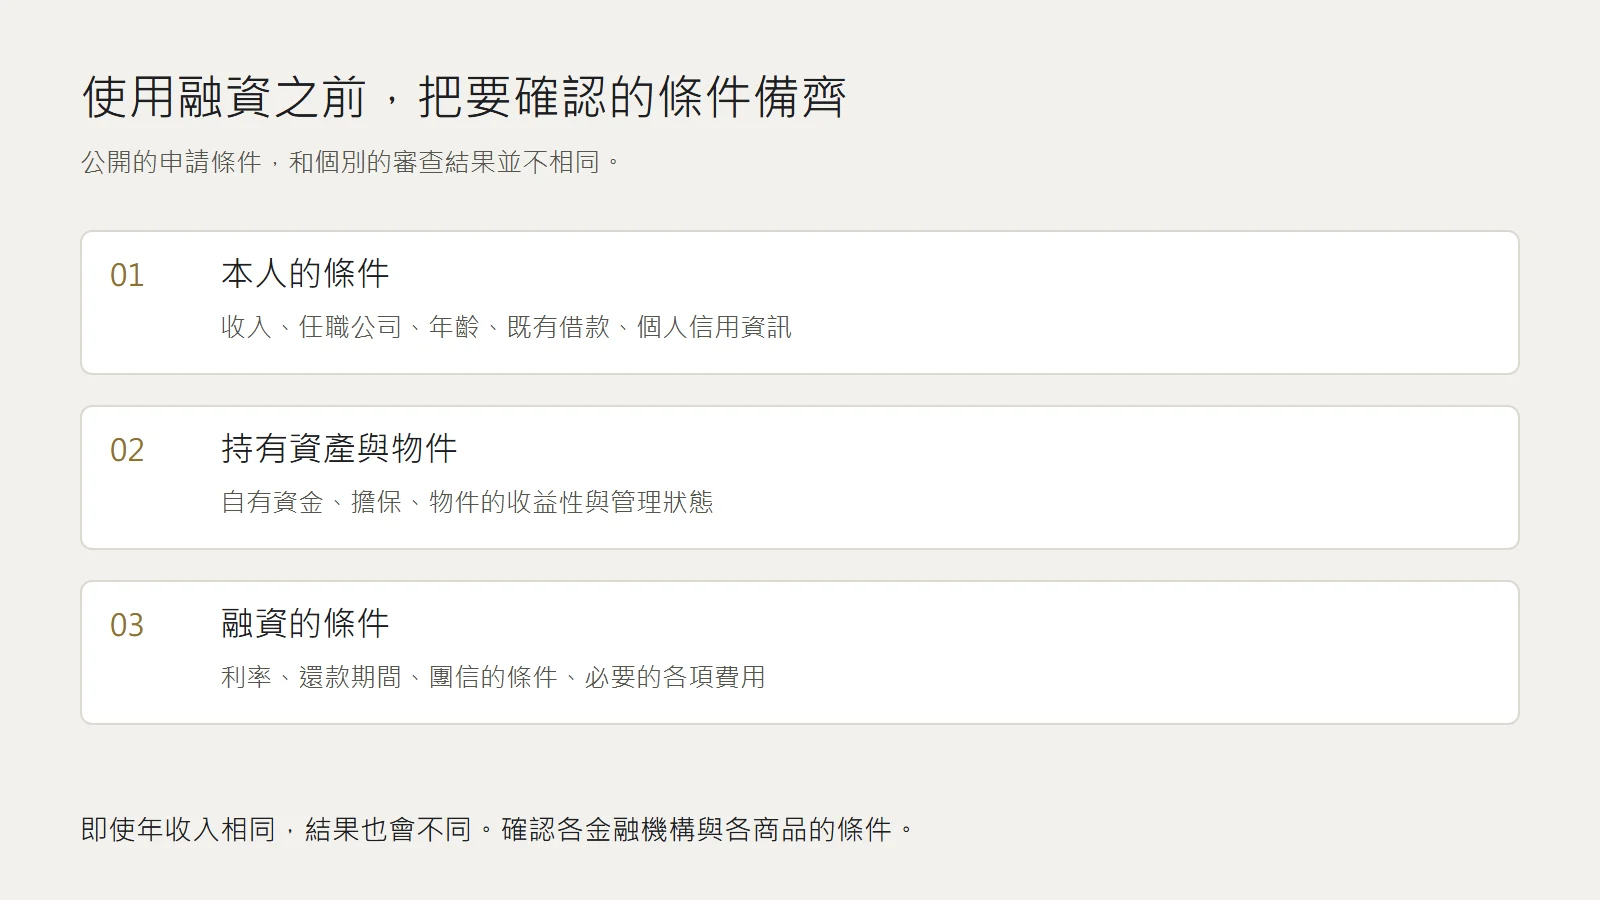
以2025年時點的參考來說,至少需要500萬日圓左右的年收入,以及還算有規模的任職公司。
此外,還要是健康狀態能加入團體信用壽險(團信)的人,並擁有足夠的貸款年限,也就是年齡。只有符合這些條件的人,才能做不動產投資。個人信用資訊沒有污點,也是重要的條件。
用分期付款買手機本體,而且曾經延遲付款的人。付款狀況會記錄在信用資訊裡,如果延遲61天以上,就會留下事故資訊(異動)。
那樣就辦不了貸款喔。隨著信用卡付款和分期付款變得容易,我想金融事故也增加了。請小心。
當然也有例外。
有可以作為擔保的物件或土地,或是有往來的信用金庫等等,融資的形式並不只有一種。
但是,那樣的情況應該極少吧。
果然,對大多數人來說,這本來就是無關的話題。
依國稅廳的調查,令和6年分的平均薪資是478萬日圓。年收入500萬日圓以下的人超過6成。
總覺得,只有不動產投資這個印象在獨自走紅,但在結構上,它不可能成為多麼主流的投資。
「吵鬧的人特別多,能做的人卻實在很少」
這可以說就是不動產投資吧。
如果把用獨棟住宅之類投資也算進去,或許可以說是能出手的,但最好想成是有點不同的話題。
這不是否定批評,而是理解為再生獨棟住宅是另一個類別。
總結
總結來回答這個問題,可以說,使用不動產投資貸款,才能活用它的好處。
「活用貸款來累積資產,是不動產投資的關鍵。」